Los tipos de cambio son uno de los factores más importantes y menos comentados que determinan el precio de la malta. La mayor parte de la malta comercializada internacionalmente se cotiza en dólares estadounidenses, y con menor frecuencia en euros, pero se produce con cebada, energía y mano de obra pagadas en moneda local. Cuando la moneda de un exportador se debilita frente al dólar, su malta se abarata en dólares, aunque nada más haya cambiado. Para los compradores que comparan distintos orígenes, las variaciones de las divisas durante el último año han sido lo bastante importantes como para tenerlas en cuenta.
Por qué importan las divisas para la malta
Los costes de un productor de malta son casi enteramente nacionales: cebada, gas y electricidad, salarios y transporte interior. Los ingresos por exportaciones suelen recibirse en dólares. Si la moneda local se deprecia, cada dólar ingresado cubre una mayor parte de esos costes, lo que permite al exportador ofrecer un precio más bajo en dólares.
Los importadores se enfrentan a la situación inversa. Una cervecería del Sudeste Asiático, América Latina o África compra malta en dólares, pero vende cerveza en su propia moneda. Cuando esta se debilita, la malta importada se encarece, con independencia de lo que ocurra con su precio en dólares.
Por tanto, dos relaciones cambiarias afectan a cada operación de malta: la de la moneda del exportador frente al dólar y la del dólar frente a la moneda del importador.
Las divisas que hay que vigilar
En el lado exportador, las principales divisas son el euro, el dólar australiano, la grivna ucraniana y el yuan chino. El dólar canadiense y el peso argentino tienen una importancia algo menor. A igualdad de condiciones, una moneda más débil implica una malta de ese origen más barata en dólares; una moneda más fuerte implica una malta más cara.
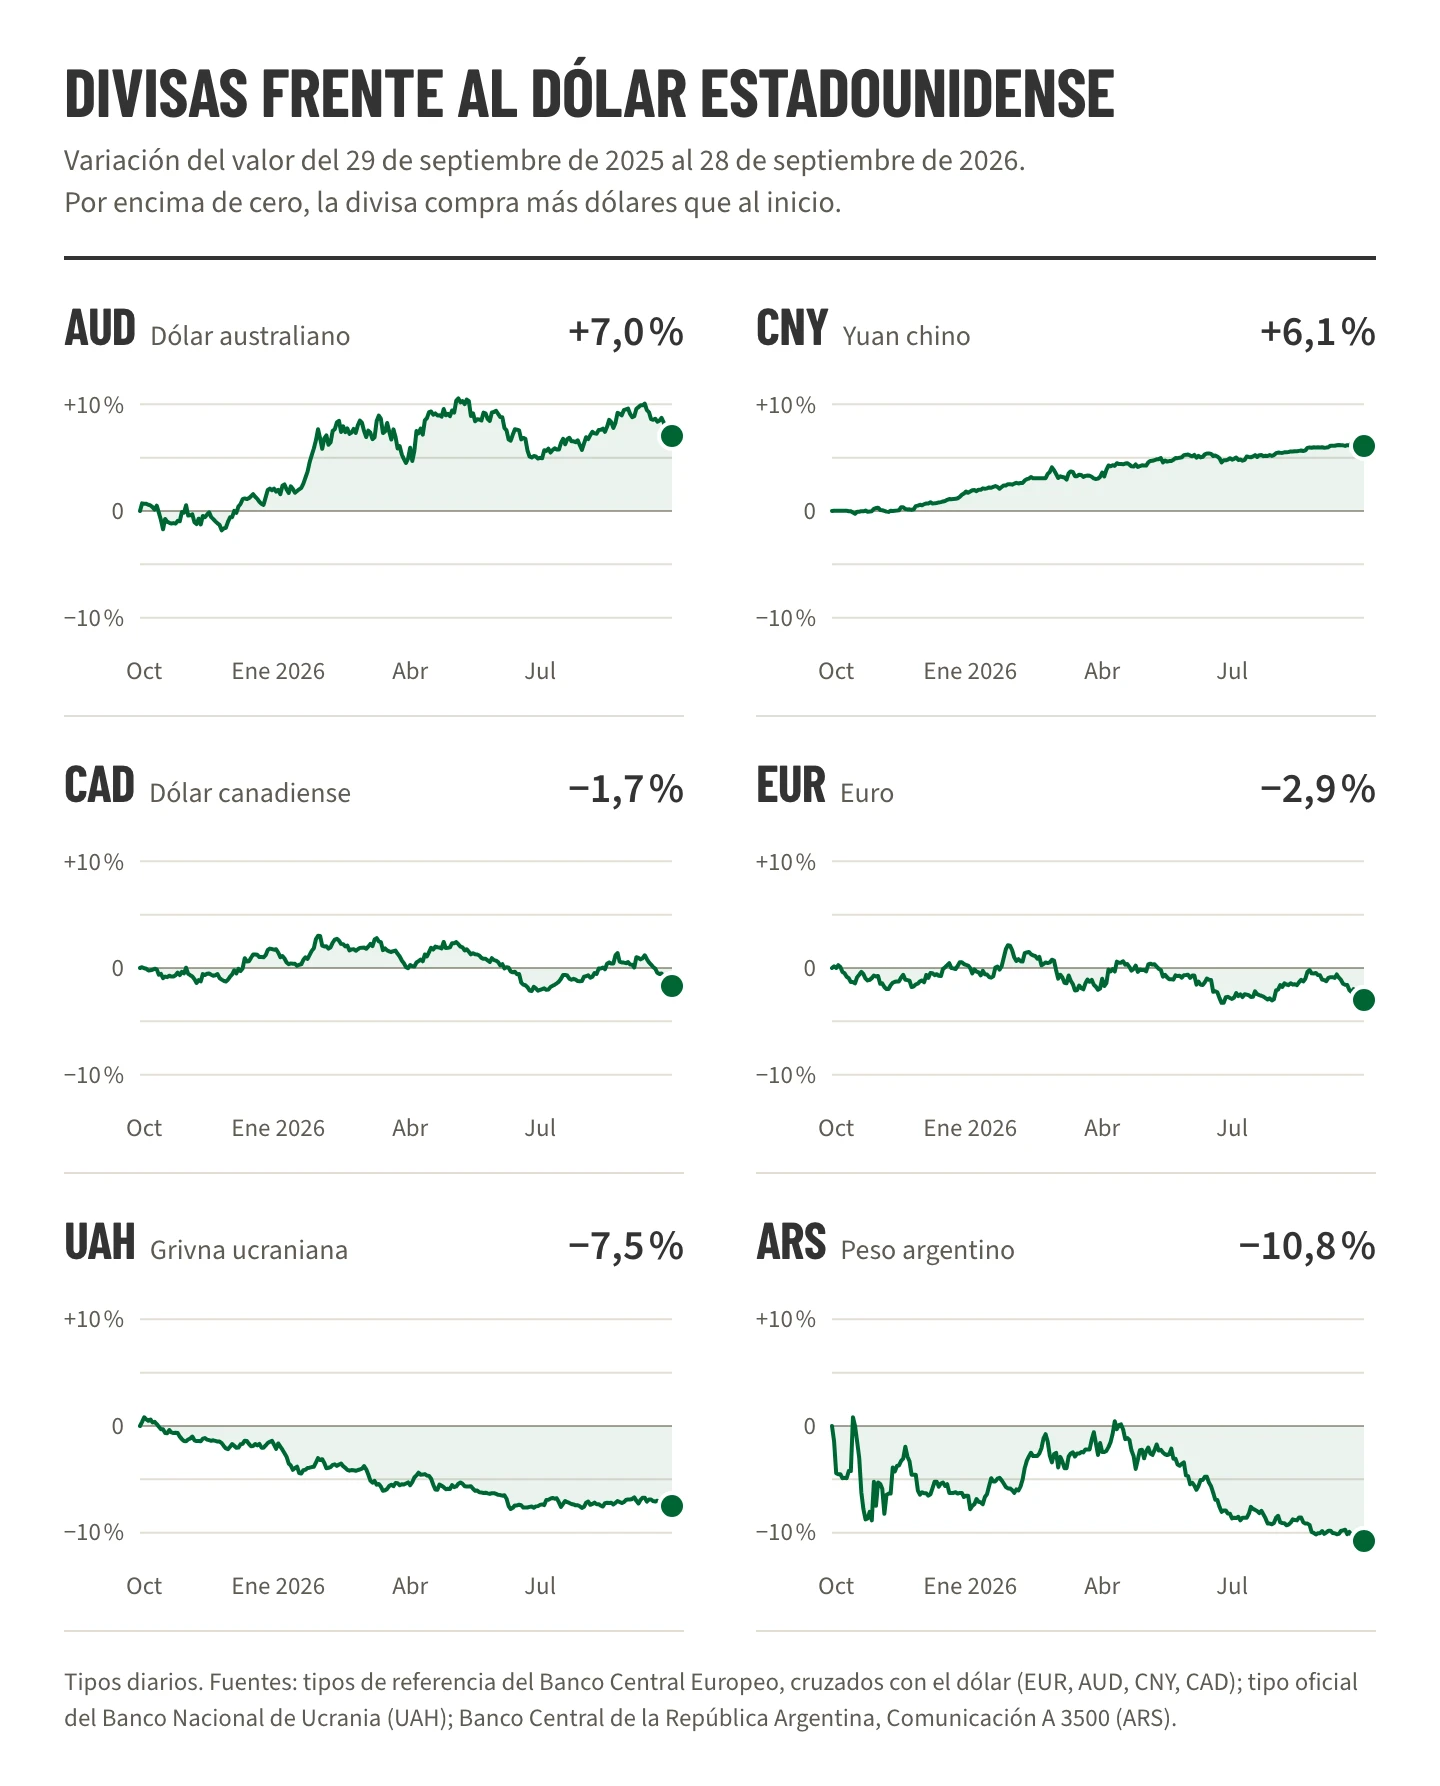
Evolución durante el último año
- Dólar australiano (+7,0 %). La mayor parte de la subida se produjo en enero y febrero. La moneda alcanzó en primavera un máximo cercano al 10 % por encima de su nivel inicial y desde entonces ha fluctuado. Solo por el efecto de la divisa, la malta australiana es sensiblemente más cara en dólares que hace un año.
- Yuan chino (+6,1 %). El yuan subió lenta y constantemente durante todo el año, algo habitual en una moneda estrechamente gestionada. Como consecuencia, la malta china ha perdido parte de su competitividad en precio.
- Dólar canadiense (−1,7 %). Se mantuvo prácticamente estable durante la mayor parte del año, con una bajada en las últimas semanas. Los aranceles de represalia canadienses entraron en vigor el 8 de septiembre, lo que añade riesgo de política comercial a las perspectivas.
- Euro (−2,9 %). El euro cotizó cerca de su nivel inicial durante la mayor parte del año antes de debilitarse en septiembre con la subida del dólar. La malta europea es ligeramente más barata en dólares.
- Grivna ucraniana (−7,5 %). Una depreciación constante y controlada durante todo el año. Junto con el descuento interno de la cebada ucraniana descrito en nuestro informe de cosecha, esto hace que la malta ucraniana sea especialmente competitiva en precio.
- Peso argentino (−10,8 %). La moneda más volátil del grupo. Osciló bruscamente en el otoño de 2025, se recuperó en primavera y ha caído de forma sostenida desde mayo.
En resumen, durante el último año el efecto de los tipos de cambio ha favorecido a los orígenes ucraniano, argentino y europeo frente al australiano y el chino.
La política comercial estadounidense y el dólar
La política comercial de la Administración Trump ha sido una importante fuente de volatilidad cambiaria. Su objetivo declarado es reducir los déficits comerciales de Estados Unidos y reconstruir la industria nacional. Un dólar más débil favorecería ambos objetivos, pues abarata las exportaciones estadounidenses y encarece las importaciones. Esto ha ejercido una presión política persistente sobre el dólar.
La base jurídica de los aranceles también ha cambiado durante el año. El Tribunal Supremo anuló los amplios aranceles amparados en la IEEPA el 20 de febrero de 2026, y entre el 24 de febrero y el 24 de julio de 2026 estuvo en vigor un arancel sustitutorio del 10 % para casi todos los socios comerciales. Las medidas específicas por país se mantienen. Cada cambio ha movido los mercados de divisas.
Sin embargo, recientemente otras fuerzas han pesado más que esa presión política. La Reserva Federal elevó los tipos al 3,75–4,00 % y no prevé recortes en 2027. El índice del dólar subió de 98,61 el 9 de septiembre a 100,98 el día 25, un 2,4 % en poco más de dos semanas. Los altos precios del petróleo y la fortaleza de los datos económicos estadounidenses han aumentado la preocupación por la inflación y las expectativas de un mayor endurecimiento de la Fed.
Mercados de bonos y tipos de interés
Los tipos de interés, reflejados en las rentabilidades de los bonos, están estrechamente vinculados a los tipos de cambio. La teoría convencional sostiene que la diferencia de tipos entre dos países debería compensarse con una caída esperada de la moneda que ofrece mayor rentabilidad. En la práctica, unos tipos más altos suelen fortalecer una moneda a corto plazo porque atraen capital en busca de mejores rentabilidades.
Este es un periodo especialmente volátil para los mercados de bonos. El 24 de septiembre, la rentabilidad del bono del Tesoro estadounidense a 10 años alcanzó su nivel más alto desde junio de 2007, y la del bono a 30 años llegó a niveles no vistos desde 2004. Las rentabilidades también han subido en otros mercados ante la preocupación por la deuda pública y la persistencia de la inflación. El encarecimiento de la financiación afecta al comercio de malta directamente, por el coste de financiar existencias y capital circulante, e indirectamente, por su efecto sobre las divisas.
Conclusiones
- Los movimientos de las divisas durante el último año han hecho más competitivas en dólares las maltas ucraniana, argentina y, en menor medida, europea. Las maltas australiana y china se han encarecido.
- La dirección del dólar es incierta. La política comercial favorece un dólar más débil, mientras que los tipos de interés más altos en Estados Unidos y la preocupación por la inflación lo están fortaleciendo.
- Para los compradores, comparar los orígenes sobre una misma base monetaria y vigilar su propia moneda frente al dólar es tan importante como seguir los precios de la cebada.