As taxas de câmbio são um dos fatores mais importantes e menos discutidos dos preços do malte. A maior parte do malte comercializado internacionalmente é cotada em dólares americanos, e com menos frequência em euros, mas é produzida com cevada, energia e mão de obra em moeda local. Quando a moeda de um exportador se desvaloriza frente ao dólar, seu malte fica mais barato em termos de dólar, mesmo que nada mais tenha mudado. Para compradores que comparam origens, as variações cambiais do último ano são grandes o suficiente para importar.
Por que as moedas importam para o malte
Os custos de uma maltaria são quase inteiramente domésticos: cevada, gás e eletricidade, salários e frete interno. Sua receita nas vendas de exportação costuma ser em dólares. Se a moeda local se desvaloriza, cada dólar recebido cobre mais desses custos, o que dá ao exportador espaço para oferecer um preço em dólar mais baixo.
Os importadores enfrentam o inverso. Uma cervejaria no Sudeste Asiático, na América Latina ou na África compra malte em dólares, mas vende cerveja em sua própria moeda. Quando essa moeda se desvaloriza, o malte importado fica mais caro para ela, independentemente do que acontece com o preço em dólar.
Portanto, dois conjuntos de taxas de câmbio afetam cada negociação de malte: a moeda do exportador frente ao dólar, e o dólar frente à moeda do importador.
As moedas a acompanhar
No lado exportador, as principais moedas são o euro, o dólar australiano, a hryvnia ucraniana e o iuane chinês. O dólar canadense e o peso argentino têm relevância menor. Mantidos os demais fatores constantes, uma moeda mais fraca indica malte mais barato dessa origem em termos de dólar. Uma moeda mais forte indica malte mais caro.
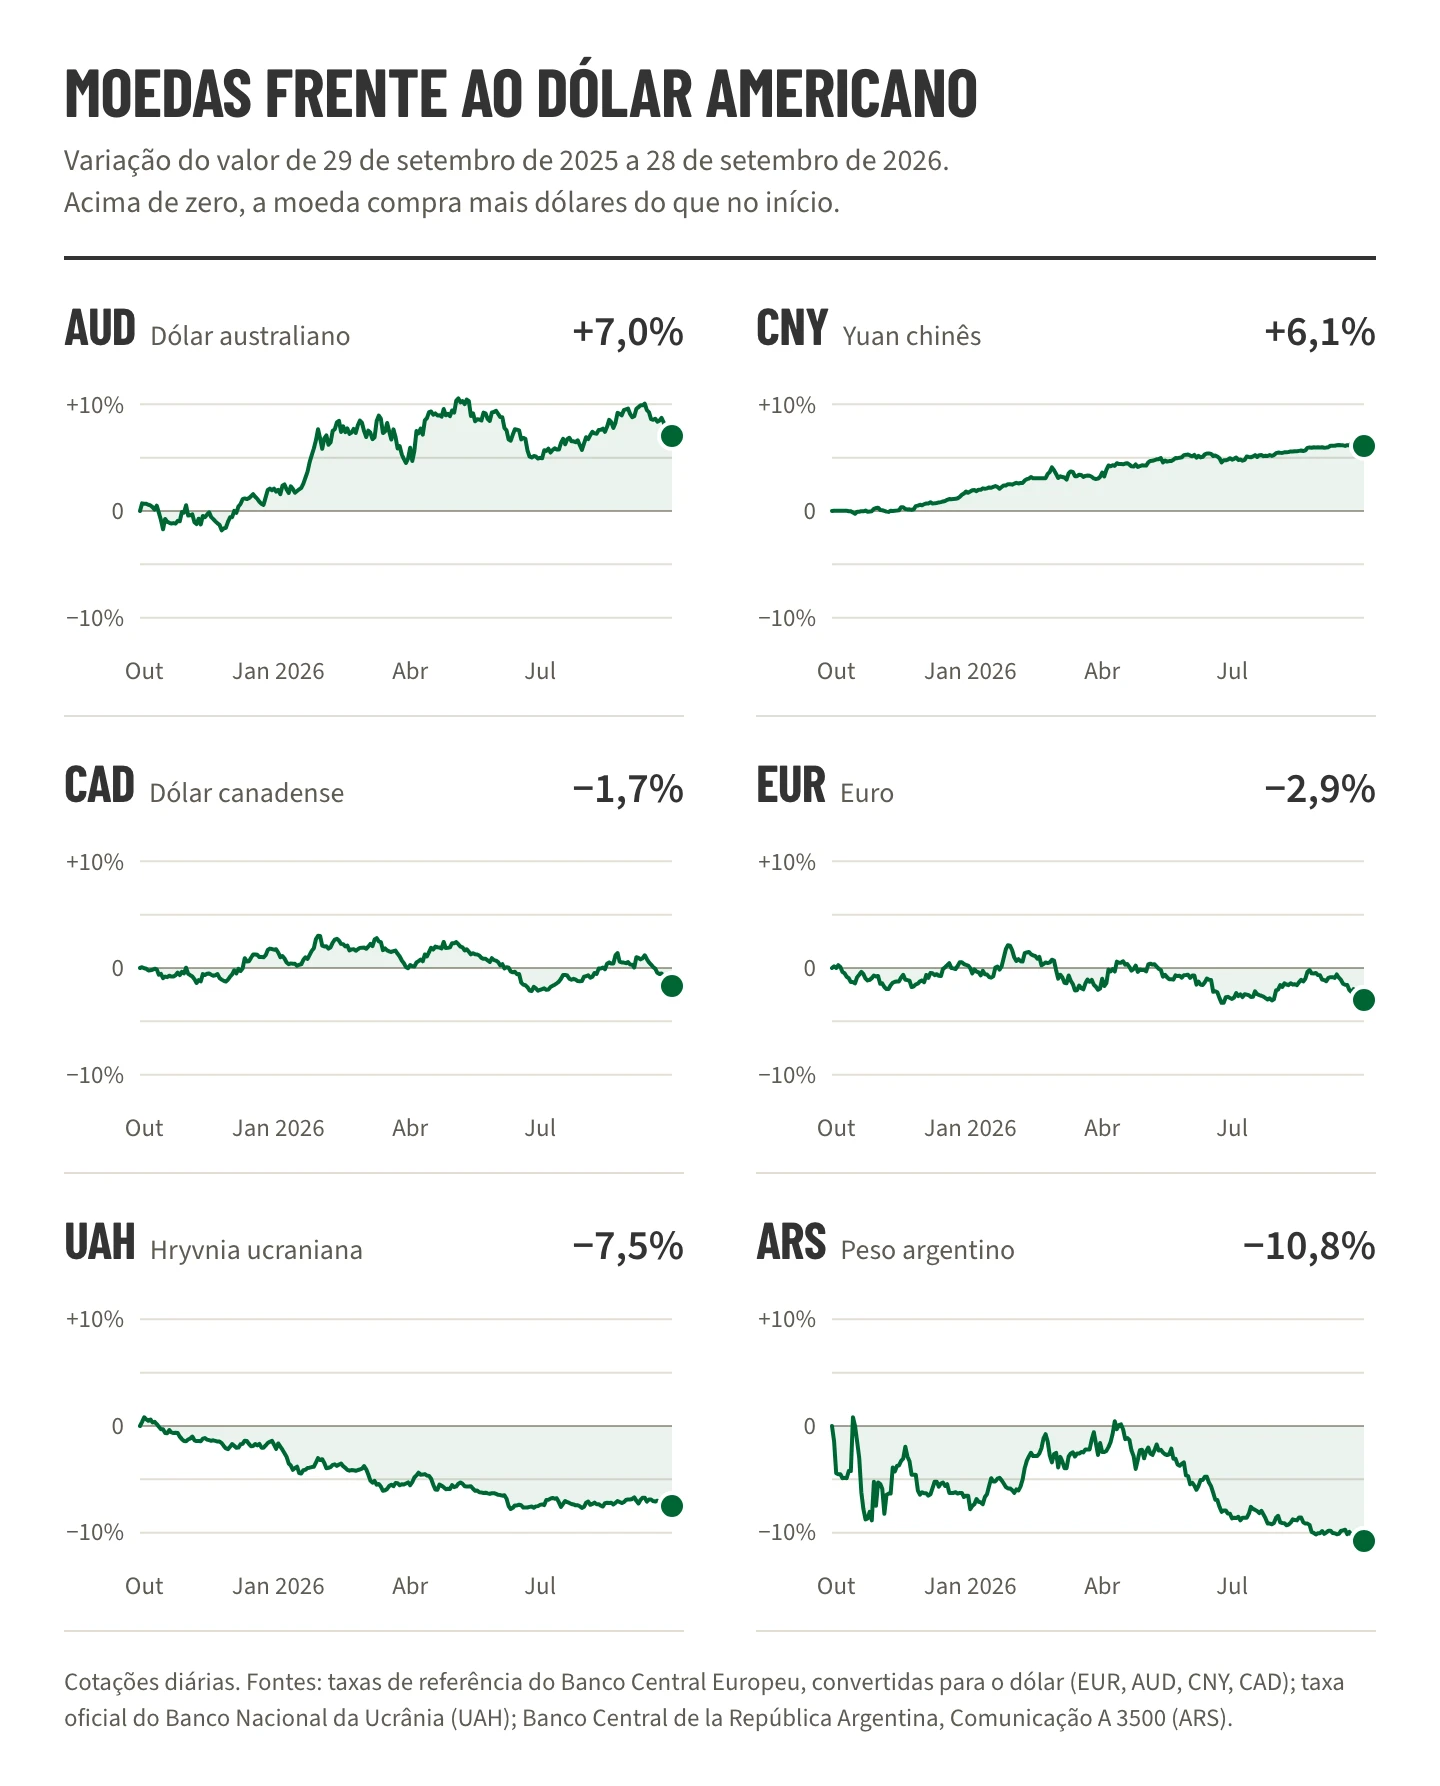
O que o último ano mostra
- Dólar australiano (+7,0%). A maior parte do ganho veio em janeiro e fevereiro. A moeda atingiu um pico de cerca de 10% acima do seu nível inicial na primavera e tem oscilado desde então. Somente pelo efeito cambial, o malte australiano está sensivelmente mais caro em dólar do que há um ano.
- Iuane chinês (+6,1%). O iuane subiu de forma lenta e constante durante todo o ano, o que é típico de uma moeda estreitamente administrada. O malte chinês perdeu parte da competitividade de preço como resultado.
- Dólar canadense (−1,7%). Praticamente estável durante a maior parte do ano, com uma queda nas últimas semanas. As contratarifas canadenses entraram em vigor em 8 de setembro, o que acrescenta risco de política comercial às perspectivas.
- Euro (−2,9%). O euro negociou próximo do seu nível inicial durante a maior parte do ano antes de se desvalorizar em setembro, com a valorização do dólar. O malte europeu está ligeiramente mais barato em dólar.
- Hryvnia ucraniana (−7,5%). Uma desvalorização constante e administrada durante todo o ano. Junto com o desconto doméstico da cevada ucraniana descrito em nosso relatório de colheita, isso torna o malte ucraniano particularmente competitivo em preço.
- Peso argentino (−10,8%). A moeda mais volátil do grupo. Oscilou fortemente no outono de 2025, recuperou-se na primavera e vem caindo de forma constante desde maio.
Em resumo, no último ano o efeito cambial favoreceu as origens ucraniana, argentina e europeia em relação à australiana e à chinesa.
A política comercial dos EUA e o dólar
A política comercial do governo Trump tem sido uma importante fonte de volatilidade cambial. Seu objetivo declarado é reduzir os déficits comerciais dos EUA e reconstruir a indústria nacional. Um dólar mais fraco apoiaria ambos os objetivos, pois torna as exportações dos EUA mais baratas e as importações mais caras. Isso tem gerado pressão política persistente sobre o dólar.
A base legal das tarifas também mudou ao longo do ano. As tarifas amplas baseadas na IEEPA foram derrubadas pela Suprema Corte em 20 de fevereiro de 2026, e uma tarifa substituta de 10% para quase todos os parceiros comerciais vigorou de 24 de fevereiro a 24 de julho de 2026. Medidas específicas por país permanecem em vigor. Cada mudança movimentou os mercados de câmbio.
Recentemente, porém, outras forças têm superado essa pressão política. O Federal Reserve elevou as taxas para 3,75–4,00% e não projeta cortes em 2027. O índice do dólar subiu de 98,61 em 9 de setembro para 100,98 em 25 de setembro, um ganho de 2,4% em pouco mais de duas semanas. Preços elevados do petróleo e dados econômicos robustos dos EUA aumentaram as preocupações com inflação e as expectativas de novo aperto monetário do Fed.
Mercados de títulos e taxas de juros
As taxas de juros, refletidas nos rendimentos dos títulos, estão intimamente ligadas às taxas de câmbio. A teoria convencional sustenta que a diferença de taxas de juros entre dois países deveria ser compensada por uma queda esperada na moeda de maior rendimento. Na prática, taxas mais altas costumam fortalecer uma moeda no curto prazo, porque atraem capital em busca de melhores retornos.
Este é um período particularmente volátil para os mercados de títulos. Em 24 de setembro, o rendimento do título do Tesouro americano de 10 anos atingiu seu nível mais alto desde junho de 2007, e o de 30 anos alcançou patamares não vistos desde 2004. Os rendimentos também subiram em outros mercados, em meio à preocupação com a dívida pública e a inflação persistente. Custos de captação mais altos afetam o comércio de malte diretamente, pelo custo de financiar estoques e capital de giro, e indiretamente, pelo seu efeito sobre as moedas.
Conclusões
- As variações cambiais do último ano tornaram o malte ucraniano, argentino e, em menor grau, europeu mais competitivo em termos de dólar. O malte australiano e o chinês ficaram mais caros.
- A direção do dólar é incerta. A política comercial favorece um dólar mais fraco, enquanto taxas de juros mais altas nos EUA e as preocupações com inflação o fortalecem no momento.
- Para os compradores, comparar origens em uma mesma base cambial, e monitorar sua própria moeda frente ao dólar, é tão importante quanto acompanhar os preços da cevada.