Sete meses após o início da guerra do Irã, o estreito de Ormuz permanece em grande parte fechado, e um segundo ponto de estrangulamento, o Bab el-Mandeb, agora está sob ameaça. Praticamente todas as etapas da produção de malte dependem de energia: fertilizante para a lavoura de cevada, diesel para a agricultura e o transporte, gás para a secagem e combustível para o transporte marítimo. A forma como esses choques repercutem nos preços do malte é menos óbvia do que sugere o preço do petróleo em manchete, e, para o malte europeu, o gás importa tanto quanto o petróleo.
O estreito de Ormuz, o Bab el-Mandeb e o petróleo
A guerra começou com ataques conjuntos dos EUA e de Israel contra o Irã em 28 de fevereiro. O estreito de Ormuz normalmente transporta perto de um quinto do petróleo mundial. Não está formalmente bloqueado, mas o tráfego está muito baixo há meses. Em 1º de setembro, o Joint Maritime Information Center descreveu o tráfego comercial como muito abaixo do nível normal, apesar de um pequeno aumento recente. Poucas seguradoras aceitam cobrir navios na rota, e os petroleiros que ainda cruzam continuam sendo atacados.
Parte do petróleo do Golfo está sendo redirecionada, inclusive pelo oleoduto Leste-Oeste da Arábia Saudita até o mar Vermelho, mas essas alternativas não conseguem substituir o volume perdido e também são vulneráveis. Em setembro, o oleoduto Leste-Oeste sofreu graves danos em um ataque.
O risco agora se espalhou para o mar Vermelho. Em meados de setembro, os houthis controlavam todo o litoral iemenita do mar Vermelho, a ilha de Perim e as ilhas Hanish, o que lhes conferia controle estratégico sobre o Bab el-Mandeb. Juntos, Ormuz e o Bab el-Mandeb respondem por mais de um quarto do comércio marítimo mundial de petróleo.
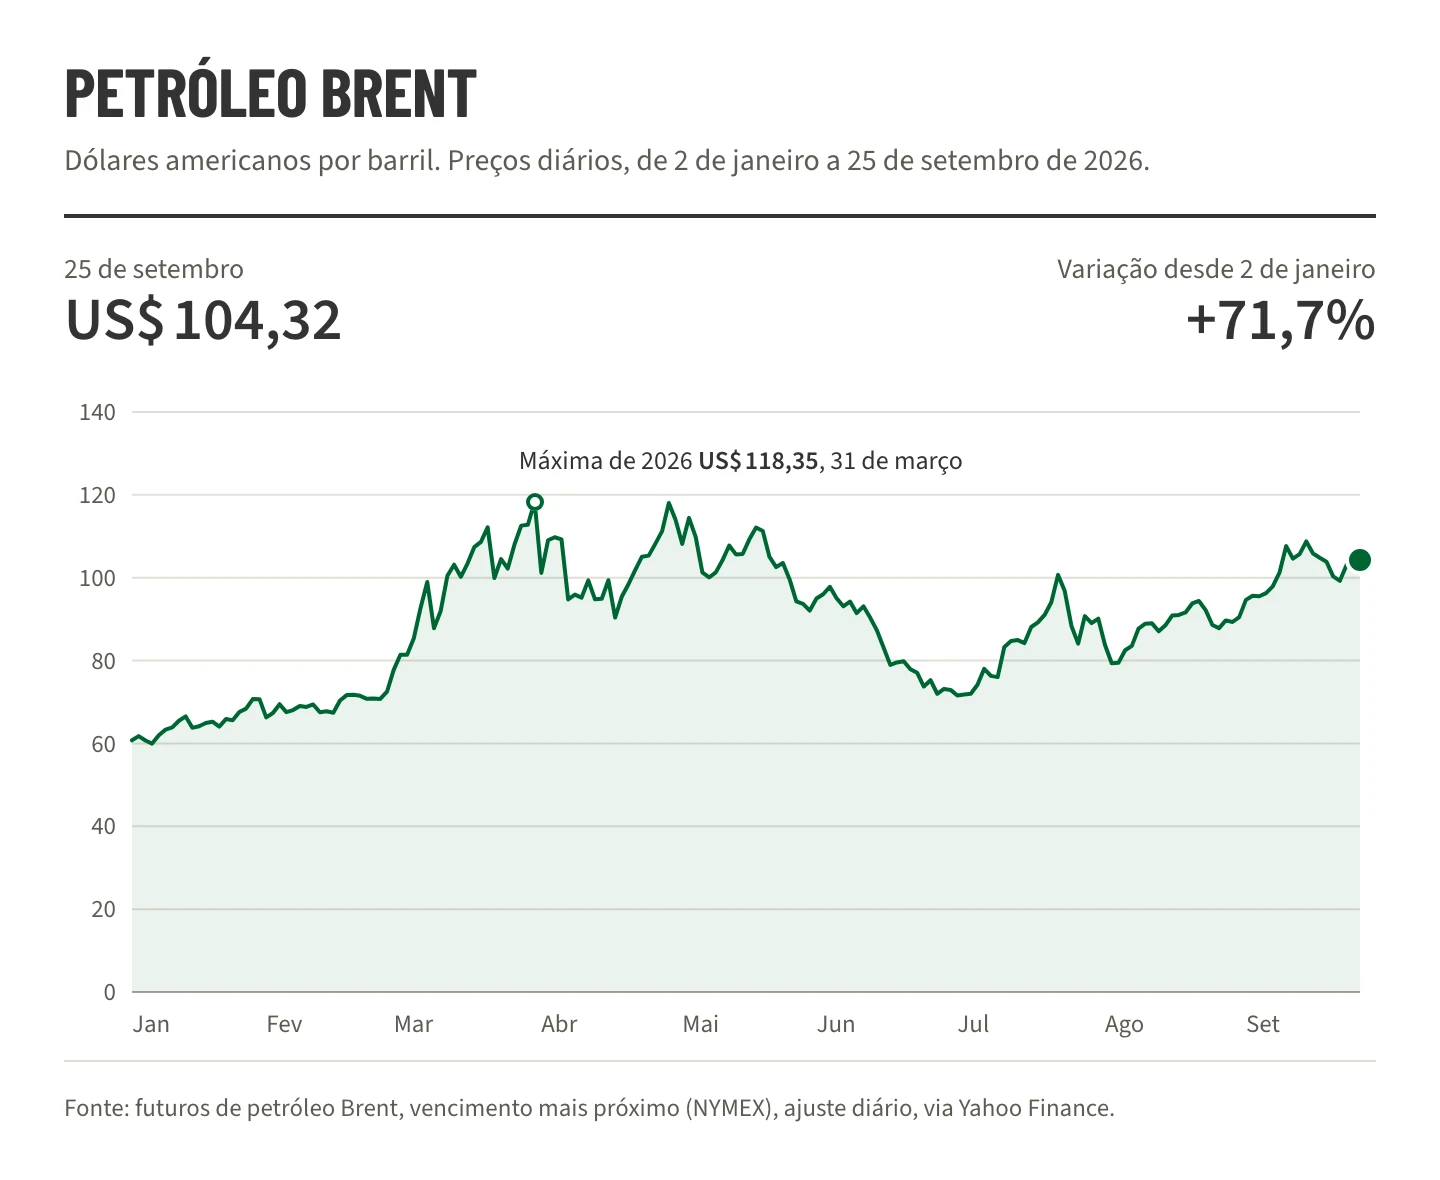
Após um pico inicial, o petróleo Brent recuou fortemente quando um cessar-fogo foi anunciado em abril. Desde então, tem sido impulsionado por sucessivas rodadas de negociações e retomadas de combates. Disparou para US$ 109 no início de setembro, à medida que os ataques a embarcações e infraestrutura de energia foram retomados. Em 28 de setembro, o Brent estava em US$ 106,89, alta de 18% no mês e de 59% em relação ao ano anterior.
Em nossa avaliação, os mercados têm sido até agora otimistas demais. Os preços assumiram uma resolução relativamente rápida e foram amortecidos pelos estoques de petróleo e por uma demanda de importação chinesa mais fraca. Essas margens de segurança estão diminuindo. O Bank of America alertou que os estoques estratégicos e comerciais vêm se reduzindo de forma constante. As diferenças políticas entre as duas partes continuam fundamentais, e nenhuma delas mostra muita disposição para ceder. Assessores da Casa Branca teriam discutido a possibilidade de a guerra continuar além de janeiro de 2029. Esperamos que o tráfego fortemente restrito em Ormuz continue pelo menos até o fim do ano.
Gás natural e fertilizantes
Para a Europa, a situação do gás é mais séria do que a do petróleo. No início da guerra, a QatarEnergy suspendeu toda a produção de gás após ataques com drones iranianos a suas instalações. A QatarEnergy responde por quase 20% das exportações mundiais de GNL. Alguns metaneiros do Catar voltaram a cruzar Ormuz nas últimas semanas, depois que o tráfego quase parou em agosto, mas os volumes permanecem muito abaixo do normal.
A Europa também está reduzindo gradualmente o gás russo, então precisa competir com compradores asiáticos pelas mesmas cargas de GNL dos EUA e de outras origens. O índice de referência holandês TTF chegou a €74,02/MWh em 28 de setembro, mais do que o dobro do nível de um ano antes.
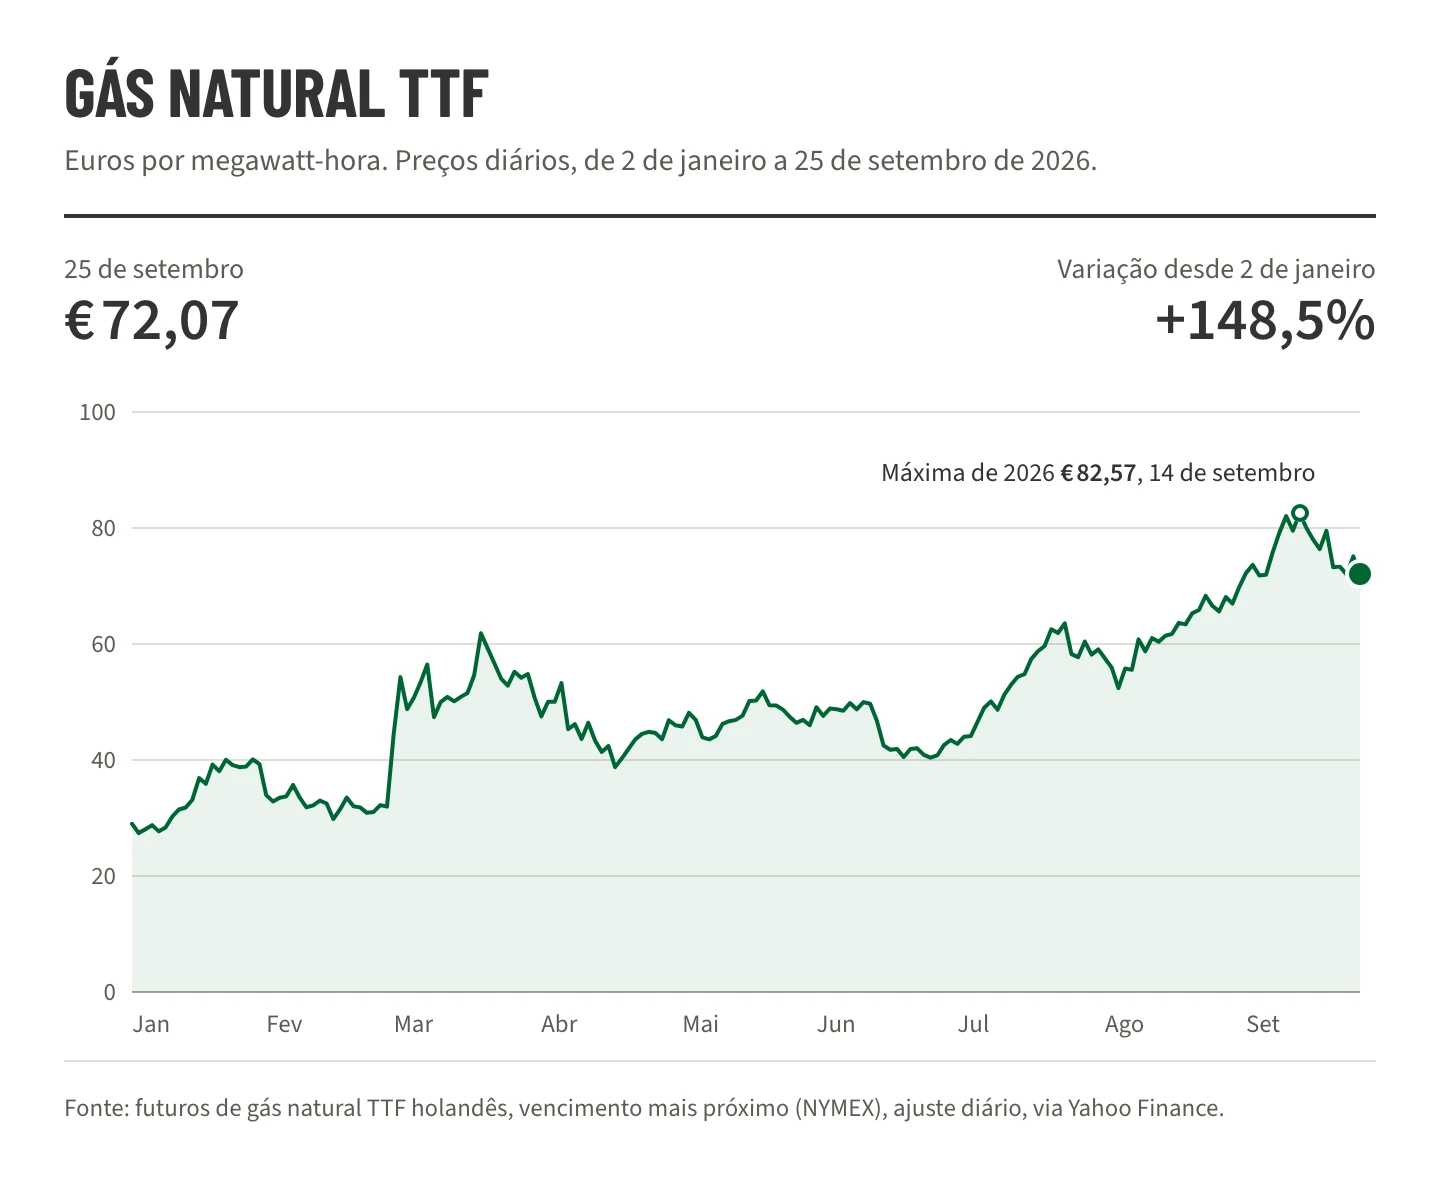
O gás afeta o malte de duas formas. A primeira é direta: as maltarias usam gás para a secagem, um dos maiores custos da produção de malte. A segunda é por meio dos fertilizantes. O gás natural responde por cerca de 70–80% do custo de produção da ureia e da amônia. Os países do Golfo também fornecem cerca de 35% da ureia mundial, de modo que a guerra afetou tanto o fornecimento de fertilizantes quanto seu custo. Em abril de 2026, o fertilizante nitrogenado custou aos agricultores da UE cerca de 71% mais do que a média de 2024.
Os custos dos fertilizantes serão mais relevantes para a safra de cevada de 2027. A cevada de inverno está sendo semeada agora, e a de primavera será plantada no início do próximo ano. Diante dos altos preços do nitrogênio, os agricultores podem reduzir a aplicação, o que traz riscos tanto para o rendimento quanto para o teor de proteína.
Diesel e combustível marítimo
O petróleo bruto em si não é usado nas fazendas ou no transporte. O que importa são os produtos refinados, especialmente o diesel e o combustível marítimo (bunker).
O diesel é usado em toda a agricultura, a logística e a indústria, e é um dos custos que compõem o preço dos grãos. Preços mais altos de diesel elevam o custo de cultivar cevada e de transportá-la da fazenda até a maltaria e, por sua vez, o custo de entregar o malte por rodovia e ferrovia. Nos EUA, o diesel rodoviário chegou a US$ 6,285 por galão em 14 de setembro, alta de quase 32 centavos em uma semana. A Administração de Informações de Energia dos EUA atribui a alta aos preços elevados do petróleo e à oferta global apertada de destilados.
O combustível marítimo (bunker) é o principal custo dos navios porta-contêineres, que transportam grande parte das importações mundiais de malte. Os preços do bunker subiram 74% em três meses no início deste ano e permanecem em níveis historicamente altos. As companhias de navegação estão repassando o custo. A CMA CGM, por exemplo, aplicará uma sobretaxa de emergência de combustível de US$ 265 por TEU em cargas secas de ida a partir de 1º de outubro. Transportadoras terrestres estão aplicando sobretaxas de diesel semelhantes.
A China está particularmente exposta. Como exporta muito mais do que importa, a demanda por contêineres da China para outros países é forte, e o frete a partir da China já é relativamente caro. As sobretaxas de combustível se somam a isso.
Perspectivas
- Os preços dos grãos estão sob pressão de alta em todo o mundo, impulsionados por custos mais altos de fertilizantes, diesel e transporte.
- O malte europeu enfrenta um aumento estrutural de preços para a safra 2026/27. Com os custos de gás e fertilizantes repercutindo na safra de 2027, é provável que isso continue em 2027/28.
- A Austrália está menos exposta ao choque direto do gás, já que suas maltarias dependem de gás doméstico. Ainda assim, importa grande parte de seu fertilizante e combustível refinado, portanto não está isolada.
- A China deve ser o exportador mais afetado, pois custos mais altos de bunker e sobretaxas de combustível se somam a um frete de saída já caro. No entanto, a indústria maltera chinesa é grande, altamente competitiva e se adapta rapidamente, e esperamos que ela absorva boa parte da pressão e continue sendo um fornecedor relevante.
- O frete está mais caro para todas as origens e destinos. As importações de malte para a Ásia, a África e a América Latina refletirão o frete marítimo e as sobretaxas mais altos.