အီရန်စစ်ပွဲ စတင်ပြီး ခုနစ်လအကြာတွင် ဟော်မုဇ်ရေလက်ကြားမှာ အများအားဖြင့် ပိတ်ဆို့နေဆဲဖြစ်ပြီး ဒုတိယ ကျဉ်းမြောင်းသော ရေကြောင်းလမ်းဖြစ်သည့် ဘဘ်အယ်လ်မန်ဒက်မှာလည်း ခြိမ်းခြောက်ခံနေရသည်။ မော့လ်ထုတ်လုပ်ရေး အဆင့်တိုင်းနီးပါးသည် စွမ်းအင်ပေါ် မူတည်သည်။ မုယောစပါးသီးနှံအတွက် ဓာတ်မြေဩဇာ၊ လယ်ယာလုပ်ငန်းနှင့် သယ်ယူပို့ဆောင်ရေးအတွက် ဒီဇယ်၊ မော့လ်ကို အခြောက်ခံရာတွင် ဓာတ်ငွေ့၊ သင်္ဘောခရီးစဉ်အတွက် လောင်စာတို့ ဖြစ်သည်။ ဤထိုးနှက်မှုများ မော့လ်စျေးနှုန်းအပေါ် မည်သို့ ပြန်ဟပ်မည်ဆိုသည်မှာ ရေနံစျေးဆိုင်ရာ ခေါင်းစီးသတင်းများက ပြသသလောက် ရှင်းလင်းမှုမရှိပါ။ ဥရောပမော့လ်အတွက်မူ ဓာတ်ငွေ့သည် ရေနံနှင့်တန်းတူ အရေးပါသည်။
ဟော်မုဇ်ရေလက်ကြား၊ ဘဘ်အယ်လ်မန်ဒက်နှင့် ရေနံ
စစ်ပွဲသည် ဖေဖော်ဝါရီလ 28 ရက်တွင် အမေရိကန်နှင့် အစ္စရေး ပူးပေါင်း၍ အီရန်ကို တိုက်ခိုက်ခဲ့ခြင်းဖြင့် စတင်ခဲ့သည်။ ဟော်မုဇ်ရေလက်ကြားမှ ကမ္ဘာ့ရေနံ၏ ငါးပုံတစ်ပုံနီးပါးကို ပုံမှန်အားဖြင့် သယ်ယူသည်။ တရားဝင် ပိတ်ဆို့ထားခြင်း မရှိသော်လည်း ရေလက်ကြားအတွင်း သင်္ဘောသွားလာမှု လပေါင်းများစွာ အလွန်နည်းပါးနေသည်။ စက်တင်ဘာလ 1 ရက်တွင် ပူးပေါင်းရေကြောင်းသတင်းစင်တာ (Joint Maritime Information Center) က ကုန်သွယ်ရေးသင်္ဘောသွားလာမှုသည် မကြာသေးမီက အနည်းငယ် တိုးလာသော်လည်း ပုံမှန်အဆင့်ထက် အလွန်နိမ့်ကျနေကြောင်း ဖော်ပြခဲ့သည်။ ထိုလမ်းကြောင်းသို့ သွားသော သင်္ဘောများကို အာမခံထားပေးသည့် ကုမ္ပဏီ အနည်းငယ်သာ ရှိပြီး ဖြတ်သန်းသွားသော ရေနံတင်သင်္ဘောများကိုလည်း ဆက်လက် တိုက်ခိုက်နေဆဲဖြစ်သည်။
ပင်လယ်ကွေ့ဒေသ ရေနံအချို့ကို ဆော်ဒီအာရေဗျ၏ အရှေ့-အနောက် ပိုက်လိုင်းမှတစ်ဆင့် ပင်လယ်နီသို့ ပို့ခြင်း အပါအဝင် လမ်းကြောင်းပြောင်း သယ်ယူနေသည်။ သို့သော် ဤနည်းလမ်းများဖြင့် ဆုံးရှုံးသွားသော ပမာဏကို အစားထိုး၍ မရနိုင်ပါ။ ၎င်းတို့ကိုယ်တိုင်လည်း တိုက်ခိုက်ခံရလွယ်သည်။ စက်တင်ဘာလတွင် အရှေ့-အနောက် ပိုက်လိုင်းသည် တိုက်ခိုက်မှုကြောင့် ပြင်းထန်စွာ ပျက်စီးခဲ့သည်။
အန္တရာယ်သည် ယခု ပင်လယ်နီသို့ ပျံ့နှံ့လာပြီဖြစ်သည်။ စက်တင်ဘာလ အလယ်ပိုင်းတွင် ဟူသီများက ယီမင်နိုင်ငံ၏ ပင်လယ်နီကမ်းရိုးတန်း တစ်ခုလုံး၊ ပါရင်မ်ကျွန်းနှင့် ဟနိရှ်ကျွန်းစုတို့ကို ထိန်းချုပ်ထားပြီး ဘဘ်အယ်လ်မန်ဒက်ရေလက်ကြားကို မဟာဗျူဟာမြောက် ထိန်းချုပ်နိုင်ခဲ့သည်။ ဟော်မုဇ်နှင့် ဘဘ်အယ်လ်မန်ဒက်တို့မှ ကမ္ဘာ့ပင်လယ်ရေကြောင်း ရေနံကုန်သွယ်မှု၏ လေးပုံတစ်ပုံကျော်ကို သယ်ယူသည်။
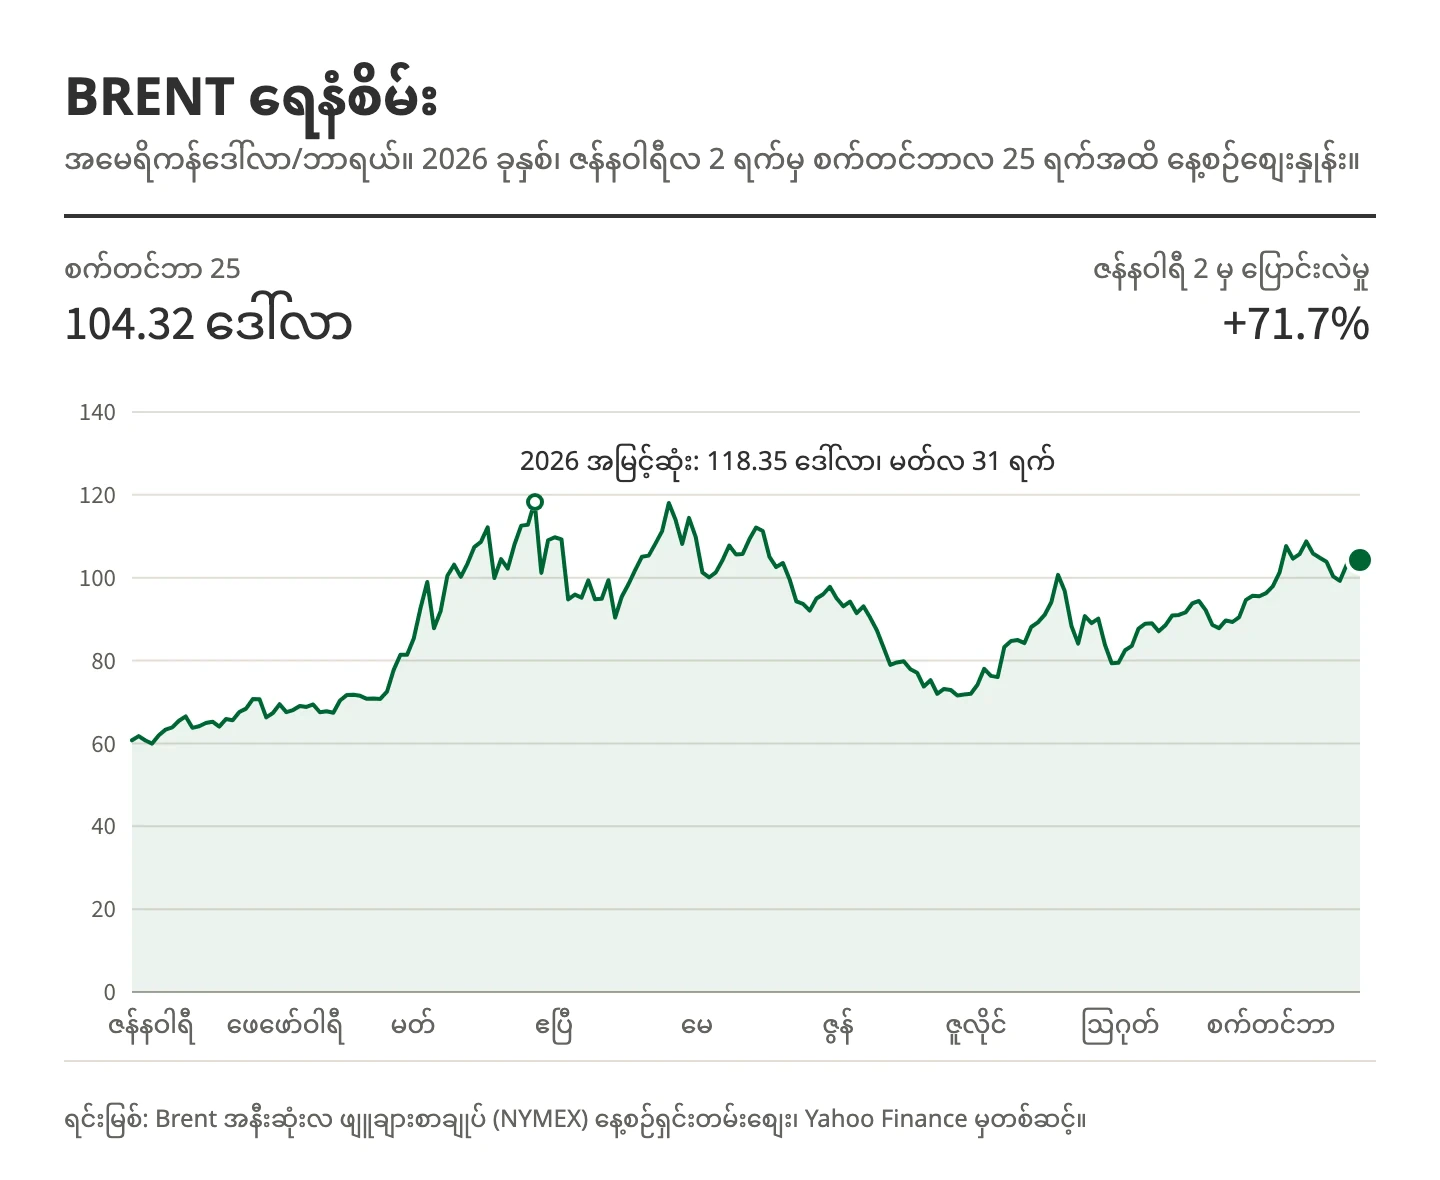
ကနဦး ရုတ်တရက်တက်လာပြီးနောက် ဧပြီလတွင် အပစ်အခတ်ရပ်စဲရေး ကြေညာပြီးနောက် Brent ရေနံစိမ်းစျေးနှုန်း သိသိသာသာ ပြန်ကျခဲ့သည်။ ထိုမှစ၍ ဆွေးနွေးပွဲ အကြိမ်ကြိမ်နှင့် တိုက်ပွဲပြန်လည်ဖြစ်ပွားမှုများကြောင့် အတက်အကျ ဖြစ်နေသည်။ စက်တင်ဘာအစတွင် သင်္ဘောများနှင့် စွမ်းအင်အခြေခံအဆောက်အအုံများကို တိုက်ခိုက်မှု ပြန်စသဖြင့် $109 အထိ တက်ခဲ့သည်။ စက်တင်ဘာလ 28 ရက်တွင် Brent သည် $106.89 ရှိပြီး တစ်လအတွင်း 18% နှင့် လွန်ခဲ့သည့်တစ်နှစ်ကထက် 59% မြင့်တက်ခဲ့သည်။
ကျွန်ုပ်တို့အမြင်တွင် စျေးကွက်များသည် ယခုအထိ အလွန်အကျွံ အကောင်းမြင်နေသည်။ စျေးနှုန်းများတွင် ပဋိပက္ခကို အတော်မြန်မြန် ဖြေရှင်းနိုင်မည်ဟု ယူဆထားပြီး ရေနံသိုလှောင်မှုများနှင့် တရုတ်၏ သွင်းကုန်လိုအပ်ချက် လျော့နည်းမှုတို့က ရိုက်ခတ်မှုကို လျှော့ပေးထားသည်။ ထိုအကာအကွယ်များ ပါးလာနေသည်။ မဟာဗျူဟာမြောက် သိုလှောင်မှုနှင့် စီးပွားဖြစ် သိုလှောင်မှုများ တဖြည်းဖြည်း လျော့နည်းလာနေကြောင်း Bank of America က သတိပေးထားသည်။ နှစ်ဖက်၏ နိုင်ငံရေးကွဲလွဲမှုများမှာ အခြေခံကျပြီး နှစ်ဖက်စလုံးက လျှော့ပေးလိုစိတ် သိပ်မပြပါ။ သတင်းများအရ အိမ်ဖြူတော်အကြံပေးများက စစ်ပွဲသည် 2029 ခုနှစ် ဇန်နဝါရီလကို ကျော်လွန်၍ ဆက်ဖြစ်နိုင်ခြေကို ဆွေးနွေးခဲ့သည်ဟု ဆိုသည်။ ဟော်မုဇ်ရေလက်ကြားတွင် ပြင်းထန်စွာ ကန့်သတ်ထားသော သွားလာမှုသည် အနည်းဆုံး နှစ်ကုန်အထိ ဆက်ရှိနေမည်ဟု ကျွန်ုပ်တို့ ခန့်မှန်းသည်။
သဘာဝဓာတ်ငွေ့နှင့် ဓာတ်မြေဩဇာ
ဥရောပအတွက် ဓာတ်ငွေ့အခြေအနေသည် ရေနံထက် ပိုပြင်းထန်သည်။ စစ်ပွဲအစတွင် QatarEnergy ၏ လုပ်ငန်းစခန်းများကို အီရန်က ဒရုန်းဖြင့် တိုက်ခိုက်ခဲ့သဖြင့် QatarEnergy က ဓာတ်ငွေ့ထုတ်လုပ်မှု အားလုံးကို ရပ်ဆိုင်းခဲ့သည်။ ကမ္ဘာ့ LNG တင်ပို့မှုတွင် QatarEnergy က 20% နီးပါး ပါဝင်သည်။ ဩဂုတ်လတွင် သွားလာမှု ရပ်တန့်လုနီးပါး ဖြစ်ခဲ့ပြီးနောက် မကြာသေးမီ ရက်သတ္တပတ်များအတွင်း ကာတာ LNG သင်္ဘောအချို့ ဟော်မုဇ်ရေလက်ကြားကို ပြန်ဖြတ်သန်းလာသော်လည်း ပမာဏမှာ ပုံမှန်ထက် အလွန်နည်းနေဆဲဖြစ်သည်။
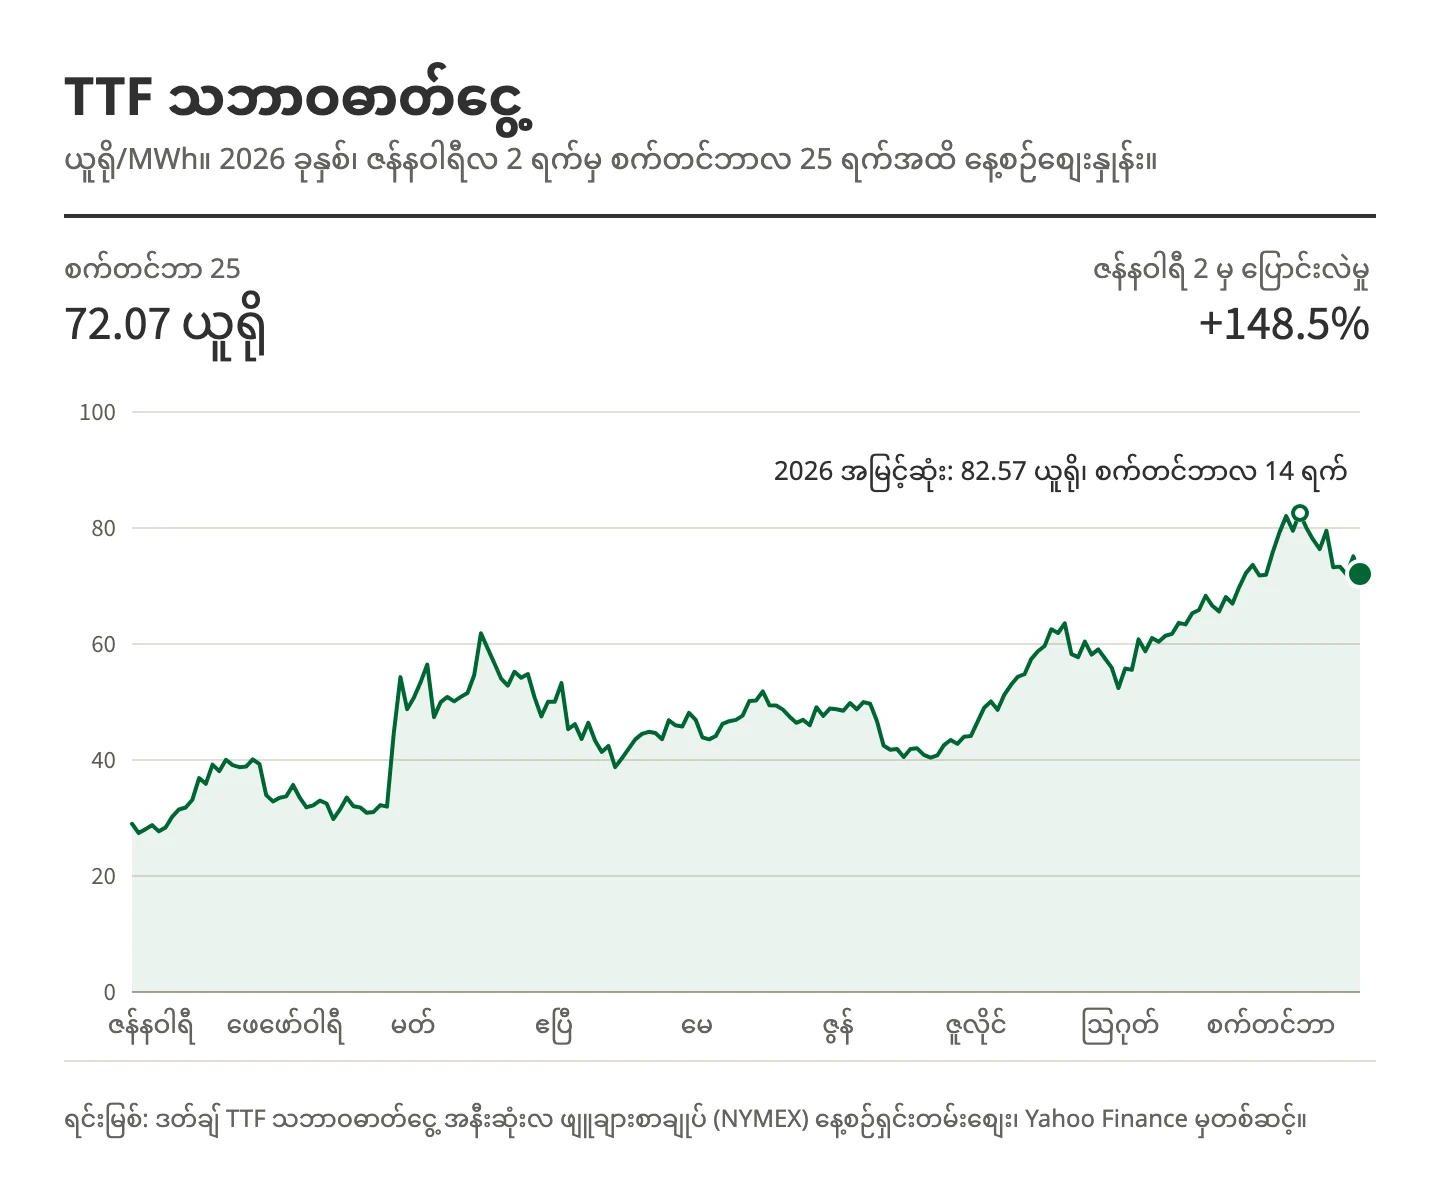
ဥရောပသည် ရုရှားဓာတ်ငွေ့ကိုလည်း တဖြည်းဖြည်း ရပ်စဲနေသောကြောင့် အမေရိကန်နှင့် အခြားနိုင်ငံများမှ တူညီသော LNG သင်္ဘောတင်ကုန်များကို ရယူရန် အာရှဝယ်သူများနှင့် ယှဉ်ပြိုင်ရသည်။ ဒတ်ချ် TTF စံညွှန်းစျေးသည် စက်တင်ဘာလ 28 ရက်တွင် €74.02/MWh သို့ ရောက်ရှိခဲ့ပြီး လွန်ခဲ့သည့်တစ်နှစ်ကထက် နှစ်ဆကျော် မြင့်တက်နေသည်။
ဓာတ်ငွေ့သည် မော့လ်အပေါ် နည်းလမ်းနှစ်ခုဖြင့် သက်ရောက်သည်။ ပထမတစ်ခုမှာ တိုက်ရိုက်သက်ရောက်မှုဖြစ်ပြီး မော့လ်စက်ရုံများသည် မော့လ်ကို အခြောက်ခံရာတွင် ဓာတ်ငွေ့သုံးကာ ၎င်းမှာ မော့လ်ထုတ်လုပ်စရိတ်တွင် အကြီးဆုံးအပိုင်းတစ်ခု ဖြစ်သည်။ ဒုတိယတစ်ခုမှာ ဓာတ်မြေဩဇာမှတစ်ဆင့် ဖြစ်သည်။ ယူရီးယားနှင့် အမိုးနီးယား ထုတ်လုပ်စရိတ်၏ 70–80% ခန့်မှာ သဘာဝဓာတ်ငွေ့ကုန်ကျစရိတ် ဖြစ်သည်။ ကမ္ဘာ့ယူရီးယားထောက်ပံ့မှု၏ 35% ခန့်ကိုလည်း ပင်လယ်ကွေ့နိုင်ငံများက ပေးသွင်းသောကြောင့် စစ်ပွဲသည် ဓာတ်မြေဩဇာစျေးနှုန်းသာမက ထောက်ပံ့မှုကိုပါ ထိခိုက်စေခဲ့သည်။ 2026 ခုနှစ် ဧပြီလတွင် နိုက်ထရိုဂျင်ဓာတ်မြေဩဇာသည် EU လယ်သမားများအတွက် 2024 ပျမ်းမျှထက် 71% ခန့် ပိုကုန်ကျခဲ့သည်။
ဓာတ်မြေဩဇာကုန်ကျစရိတ်သည် 2027 မုယောစပါး သီးနှံအပေါ် အကြီးဆုံး သက်ရောက်မည်ဖြစ်သည်။ ဆောင်းမုယောစပါးကို ယခု စိုက်ပျိုးနေပြီး နွေဦးမုယောစပါးကို နောက်နှစ်အစောပိုင်းတွင် စိုက်ပျိုးမည်ဖြစ်သည်။ နိုက်ထရိုဂျင်စျေးနှုန်း မြင့်မားနေသဖြင့် လယ်သမားများ ဓာတ်မြေဩဇာသုံးစွဲမှုကို လျှော့ချနိုင်ပြီး ၎င်းက အထွက်နှုန်းနှင့် Protein ပါဝင်မှု နှစ်ခုစလုံးအတွက် အန္တရာယ်ရှိသည်။
ဒီဇယ်နှင့် ဘန်ကာဆီ
ရေနံစိမ်းကို လယ်ယာလုပ်ငန်း သို့မဟုတ် သယ်ယူပို့ဆောင်ရေးတွင် တိုက်ရိုက်မသုံးပါ။ အရေးပါသည်မှာ သန့်စင်ထားသော ရေနံထွက်ပစ္စည်းများ၊ အထူးသဖြင့် ဒီဇယ်နှင့် သင်္ဘောသုံး ဘန်ကာဆီ ဖြစ်သည်။
ဒီဇယ်ကို လယ်ယာလုပ်ငန်း၊ ထောက်ပံ့ပို့ဆောင်ရေးနှင့် စက်မှုလုပ်ငန်းတို့တွင် ကျယ်ကျယ်ပြန့်ပြန့် သုံးပြီး ကောက်ပဲသီးနှံစျေးနှုန်း နောက်ကွယ်ရှိ ထည့်သွင်းကုန်ကျစရိတ်တစ်ခု ဖြစ်သည်။ ဒီဇယ်စျေးမြင့်လာလျှင် မုယောစပါးစိုက်ပျိုးစရိတ်နှင့် လယ်မှ မော့လ်စက်ရုံသို့ သယ်ယူစရိတ် မြင့်တက်ပြီး ရထားနှင့် လမ်းခရီးဖြင့် မော့လ်ပို့ဆောင်စရိတ်ပါ မြင့်တက်လာသည်။ အမေရိကန်တွင် အဝေးပြေးလမ်းသုံး ဒီဇယ်သည် စက်တင်ဘာလ 14 ရက်တွင် တစ်ဂါလံလျှင် $6.285 သို့ ရောက်ရှိခဲ့ပြီး တစ်ပတ်အတွင်း 32 ဆင့်နီးပါး တက်ခဲ့သည်။ ရေနံစိမ်းစျေးမြင့်မားမှုနှင့် ကမ္ဘာ့ ဒစ်စတီလိတ်ထောက်ပံ့မှု တင်းကျပ်မှုတို့ကြောင့်ဟု US Energy Information Administration က ဖော်ပြသည်။
ဘန်ကာဆီသည် ကမ္ဘာ့မော့လ်သွင်းကုန်အများစုကို သယ်ဆောင်သော ကွန်တိန်နာသင်္ဘောများ၏ အဓိကကုန်ကျစရိတ်ဖြစ်သည်။ ယခုနှစ်အစောပိုင်းတွင် ဘန်ကာဆီစျေးနှုန်းသည် သုံးလအတွင်း 74% တက်ခဲ့ပြီး သမိုင်းကြောင်းအရ မြင့်မားသောအဆင့်တွင် ဆက်ရှိနေသည်။ သင်္ဘောလိုင်းများက ကုန်ကျစရိတ်ကို ဖောက်သည်များအပေါ် လွှဲပြောင်းနေသည်။ ဥပမာ CMA CGM သည် အဓိကကုန်တင်လမ်းကြောင်းရှိ ကုန်ခြောက်အတွက် TEU တစ်ခုလျှင် $265 အရေးပေါ် လောင်စာအပိုကောက်ခံခကို အောက်တိုဘာလ 1 ရက်မှစ၍ ကောက်ခံမည်ဖြစ်သည်။ ကုန်းတွင်း ကုန်ကားသယ်ယူသူများကလည်း အလားတူ ဒီဇယ်အပိုကောက်ခံခ ကောက်ခံနေသည်။
တရုတ်သည် အထူးထိခိုက်လွယ်သည်။ သွင်းကုန်ထက် ပို့ကုန်က များစွာ များသောကြောင့် တရုတ်မှ အခြားနိုင်ငံများသို့ ကွန်တိန်နာလိုအပ်ချက် ပြင်းထန်ပြီး တရုတ်မှ ကုန်တင်ခသည် ယခုပင် အတော်စျေးကြီးနေသည်။ လောင်စာအပိုကောက်ခံခများက ၎င်းကို ထပ်မံတိုးစေသည်။
အနာဂတ်အလားအလာ
- ဓာတ်မြေဩဇာ၊ ဒီဇယ်နှင့် သယ်ယူပို့ဆောင်ရေးကုန်ကျစရိတ် မြင့်တက်မှုကြောင့် ကမ္ဘာတစ်ဝန်း ကောက်ပဲသီးနှံစျေးနှုန်းများ တက်ရန် ဖိအားရှိနေသည်။
- 2026/27 ရာသီအတွက် ဥရောပမော့လ်သည် ရေရှည်တည်မြဲမည့် စျေးနှုန်းတိုးမြင့်မှု ကြုံရမည်ဖြစ်သည်။ ဓာတ်ငွေ့နှင့် ဓာတ်မြေဩဇာကုန်ကျစရိတ်များက 2027 သီးနှံအပေါ် ပြန်ဟပ်မည်ဖြစ်၍ 2027/28 ရာသီတွင်လည်း ဆက်ဖြစ်နိုင်ခြေ ရှိသည်။
- ဩစတြေးလျသည် ဓာတ်ငွေ့ဒဏ်ကို တိုက်ရိုက်ခံရမှု နည်းသည်။ မော့လ်စက်ရုံများက ပြည်တွင်းဓာတ်ငွေ့ကို အားထားသောကြောင့် ဖြစ်သည်။ သို့သော် ဓာတ်မြေဩဇာနှင့် သန့်စင်ထားသော လောင်စာအများစုကို တင်သွင်းနေသောကြောင့် ကင်းလွတ်မှု မရှိပါ။
- တရုတ်သည် အထိခိုက်ဆုံး ပို့ကုန်ထုတ်လုပ်သူ ဖြစ်နိုင်ခြေရှိသည်။ ရှိပြီးသား စျေးကြီးသော ပို့ကုန်ကုန်တင်ခအပေါ် ဘန်ကာဆီစရိတ်နှင့် လောင်စာအပိုကောက်ခံခ ထပ်တိုးလာသောကြောင့် ဖြစ်သည်။ သို့သော် တရုတ်မော့လ်လုပ်ငန်းသည် ကြီးမားပြီး ယှဉ်ပြိုင်မှု ပြင်းထန်ကာ လိုက်လျောညီထွေ ပြောင်းလဲနိုင်မှု မြန်ဆန်သဖြင့် ဖိအားအများစုကို ခံနိုင်ရည်ရှိပြီး အရေးပါသော ပေးသွင်းသူအဖြစ် ဆက်ရှိနေမည်ဟု ကျွန်ုပ်တို့ ခန့်မှန်းသည်။
- ထုတ်လုပ်ရာနိုင်ငံနှင့် ပို့ဆောင်ရာနိုင်ငံ အားလုံးအတွက် ကုန်တင်ခ ပိုကြီးလာသည်။ အာရှ၊ အာဖရိကနှင့် လက်တင်အမေရိကသို့ မော့လ်တင်သွင်းရာတွင် ပင်လယ်ရေကြောင်း ကုန်တင်ခနှင့် အပိုကောက်ခံခများ မြင့်တက်မှု ထင်ဟပ်လာမည်ဖြစ်သည်။