ប្រាំពីរខែបន្ទាប់ពីចាប់ផ្តើមសង្គ្រាមអ៊ីរ៉ង់ ច្រកសមុទ្រហ័រមូសនៅតែបិទភាគច្រើន ហើយច្រកសំខាន់ទីពីរគឺប៉ាប់អាល់ម៉ានដេប ឥឡូវកំពុងស្ថិតក្រោមការគំរាមកំហែង។ ស្ទើរតែគ្រប់ដំណាក់កាលនៃការផលិតម៉ាល់តពឹងផ្អែកលើថាមពល៖ ជីសម្រាប់ដំណាំបាឡេ ម៉ាស៊ូតសម្រាប់ធ្វើកសិកម្ម និងដឹកជញ្ជូន ឧស្ម័នសម្រាប់ការសម្ងួតក្នុងឡ និងឥន្ធនៈសម្រាប់ដឹកជញ្ជូនតាមសមុទ្រ។ របៀបដែលឥទ្ធិពលទាំងនេះឆ្លងទៅដល់តម្លៃម៉ាល់តមិនច្បាស់ដូចតម្លៃប្រេងក្នុងចំណងជើងព័ត៌មានបង្ហាញទេ ហើយសម្រាប់ម៉ាល់តអឺរ៉ុប ឧស្ម័នសំខាន់ដូចប្រេងដែរ។
ច្រកសមុទ្រហ័រមូស ប៉ាប់អាល់ម៉ានដេប និងប្រេង
សង្គ្រាមចាប់ផ្តើមដោយការវាយប្រហារដោយរួមគ្នារវាងអាមេរិក និងអ៊ីស្រាអែលលើអ៊ីរ៉ង់នៅថ្ងៃទី 28 កុម្ភៈ។ ច្រកសមុទ្រហ័រមូសជាធម្មតាដឹកជិតមួយភាគប្រាំនៃប្រេងពិភពលោក។ វាមិនត្រូវបានបិទផ្លូវការទេ ប៉ុន្តែចរាចរណ៍ទាបខ្លាំងអស់ជាច្រើនខែ។ នៅថ្ងៃទី 1 កញ្ញា មជ្ឈមណ្ឌលព័ត៌មានដែនសមុទ្ររួម (Joint Maritime Information Center) បានពិពណ៌នាថាចរាចរណ៍ពាណិជ្ជកម្មទាបជាងកម្រិតធម្មតាយ៉ាងឆ្ងាយ ទោះបីមានការកើនឡើងបន្តិចថ្មីៗនេះក៏ដោយ។ មានក្រុមហ៊ុនធានារ៉ាប់រងតិចណាស់ដែលធានាកប៉ាល់នៅលើផ្លូវនេះ ហើយនាវាដឹកប្រេងដែលឆ្លងកាត់នៅតែត្រូវបានវាយប្រហារ។
ប្រេងមួយចំនួនពីឈូងសមុទ្រពែក្សកំពុងត្រូវបានបង្វែរផ្លូវ រួមទាំងតាមបំពង់បង្ហូរប្រេងខាងកើត-ខាងលិចរបស់អារ៉ាប៊ីសាអ៊ូឌីតទៅសមុទ្រក្រហម ប៉ុន្តែជម្រើសទាំងនេះមិនអាចជំនួសបរិមាណដែលបាត់បង់បានទេ ហើយខ្លួនវាផ្ទាល់ងាយរងគ្រោះ។ នៅខែកញ្ញា បំពង់បង្ហូរប្រេងខាងកើត-ខាងលិចត្រូវបានខូចខាតធ្ងន់ធ្ងរដោយការវាយប្រហារ។
ហានិភ័យឥឡូវបានរីករាលដាលដល់សមុទ្រក្រហម។ នៅពាក់កណ្តាលខែកញ្ញា ក្រុមហ៊ូធីបានគ្រប់គ្រងឆ្នេរសមុទ្រក្រហមទាំងមូលរបស់យេម៉ែន កោះភើរីម និងកោះហានីស ដែលផ្តល់ឱ្យពួកគេនូវការគ្រប់គ្រងយុទ្ធសាស្ត្រលើប៉ាប់អាល់ម៉ានដេប។ ហ័រមូស និងប៉ាប់អាល់ម៉ានដេបរួមគ្នាដឹកជាងមួយភាគបួននៃពាណិជ្ជកម្មប្រេងតាមសមុទ្ររបស់ពិភពលោក។
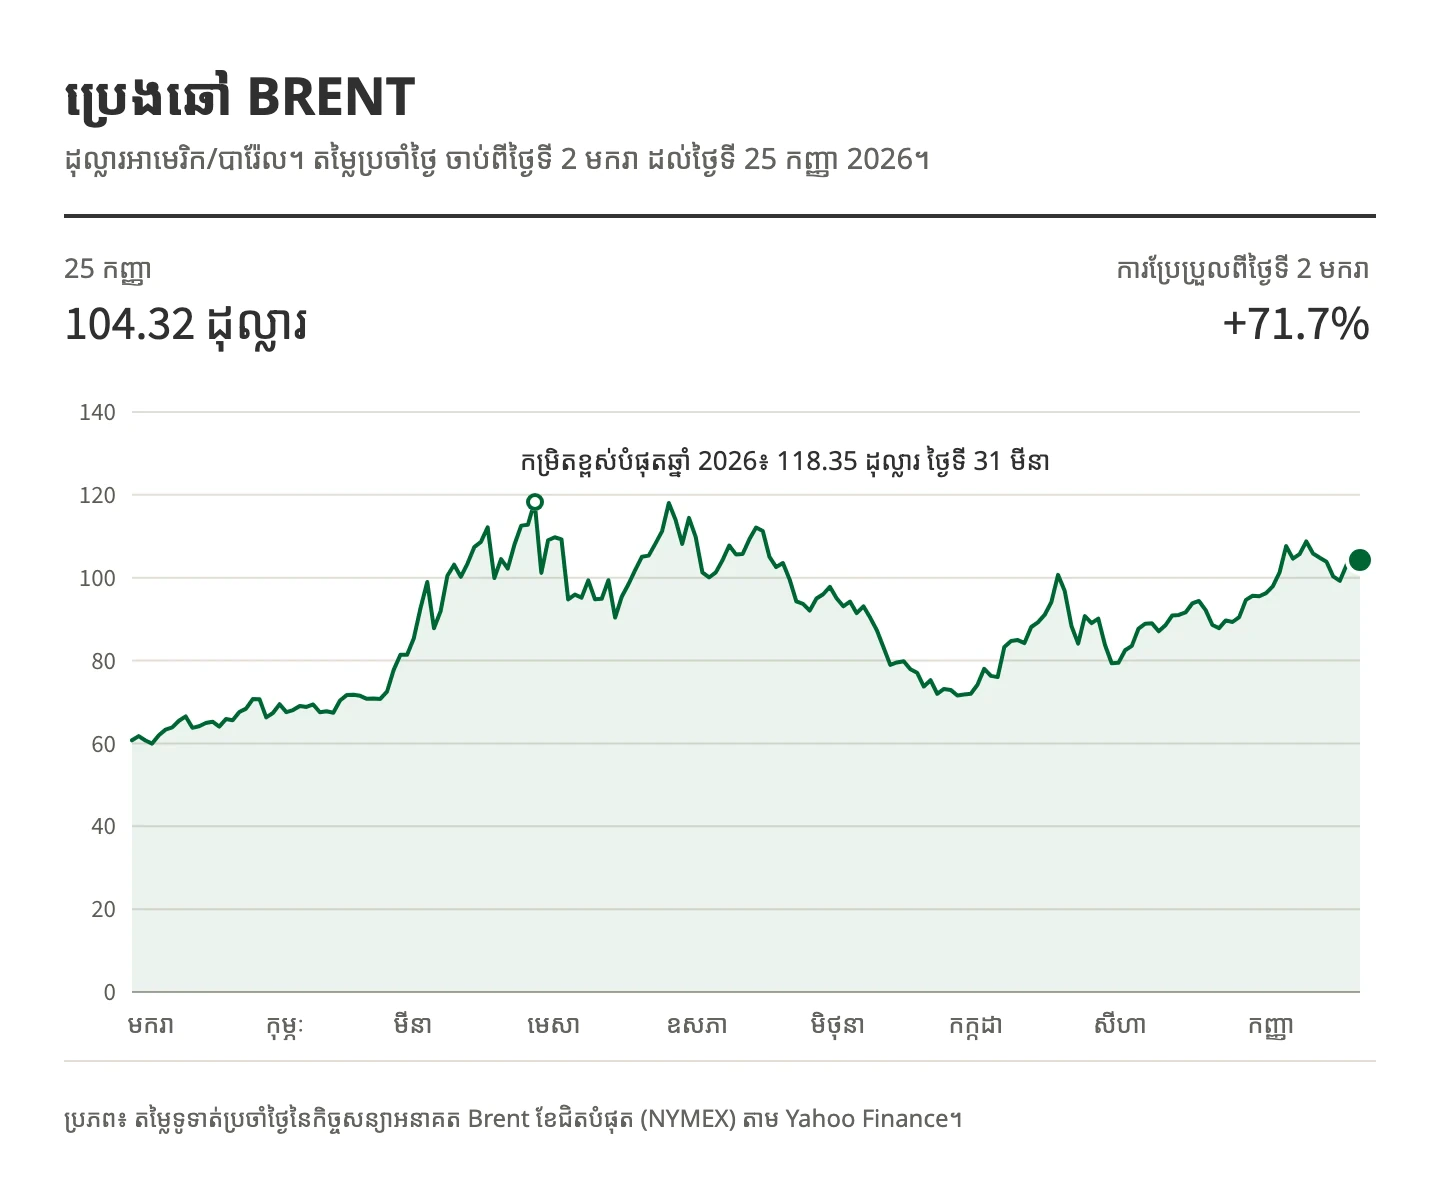
បន្ទាប់ពីការឡើងខ្ពស់ភ្លាមៗដំបូង ប្រេងឆៅ Brent បានធ្លាក់ចុះយ៉ាងខ្លាំង នៅពេលបទឈប់បាញ់ត្រូវបានប្រកាសក្នុងខែមេសា។ បន្ទាប់មកវាត្រូវបានជំរុញដោយការចរចាដដែលៗ និងការប្រយុទ្ធឡើងវិញ។ វាបានហក់ឡើងដល់ $109 នៅដើមខែកញ្ញា ខណៈការវាយប្រហារលើការដឹកជញ្ជូន និងហេដ្ឋារចនាសម្ព័ន្ធថាមពលបានចាប់ផ្តើមឡើងវិញ។ នៅថ្ងៃទី 28 កញ្ញា Brent ស្ថិតនៅ $106.89 កើនឡើង 18% ក្នុងមួយខែ និង 59% ធៀបនឹងមួយឆ្នាំមុន។
តាមការយល់ឃើញរបស់យើង ទីផ្សារមានសុទិដ្ឋិនិយមហួសហេតុរហូតមកដល់ពេលនេះ។ តម្លៃបានសន្មតថាការដោះស្រាយនឹងមកដល់ឆាប់ៗ ហើយត្រូវបានទប់ដោយស្តុកប្រេង និងតម្រូវការនាំចូលរបស់ចិនខ្សោយជាង។ ឧបករណ៍ការពារទាំងនេះកំពុងស្តើងទៅ។ Bank of America បានព្រមានថាស្តុកយុទ្ធសាស្ត្រ និងពាណិជ្ជកម្មកំពុងតូចទៅៗជាបន្តបន្ទាប់។ ភាពខុសគ្នាផ្នែកនយោបាយរវាងភាគីទាំងពីរនៅតែជាមូលដ្ឋាន ហើយគ្មានភាគីណាបង្ហាញឆន្ទៈសម្របសម្រួលច្រើនទេ។ មានរបាយការណ៍ថា ទីប្រឹក្សាសេតវិមានបានពិភាក្សាអំពីលទ្ធភាពដែលសង្គ្រាមអាចបន្តលើសពីខែមករា 2029។ យើងរំពឹងថាចរាចរណ៍ដែលត្រូវបានរឹតត្បិតខ្លាំងតាមហ័រមូសនឹងបន្តយ៉ាងហោចណាស់រហូតដល់ចុងឆ្នាំ។
ឧស្ម័នធម្មជាតិ និងជី
សម្រាប់អឺរ៉ុប ស្ថានភាពឧស្ម័នធ្ងន់ធ្ងរជាងប្រេង។ នៅដើមសង្គ្រាម QatarEnergy បានផ្អាកការផលិតឧស្ម័នទាំងអស់ បន្ទាប់ពីការវាយប្រហារដោយដ្រូនរបស់អ៊ីរ៉ង់លើបរិក្ខាររបស់ខ្លួន។ QatarEnergy មានចំណែកជិត 20% នៃការនាំចេញ LNG សកល។ នាវាដឹក LNG របស់កាតាមួយចំនួនបានចាប់ផ្តើមឆ្លងកាត់ហ័រមូសម្តងទៀតក្នុងប៉ុន្មានសប្តាហ៍ចុងក្រោយ បន្ទាប់ពីចរាចរណ៍ស្ទើរឈប់នៅខែសីហា ប៉ុន្តែបរិមាណនៅតែទាបជាងធម្មតាយ៉ាងឆ្ងាយ។
អឺរ៉ុបក៏កំពុងបញ្ឈប់ការប្រើឧស្ម័នរុស្ស៊ីជាបណ្តើរៗ ដូច្នេះត្រូវប្រកួតប្រជែងជាមួយអ្នកទិញអាស៊ីសម្រាប់ទំនិញ LNG ពីអាមេរិក និងប្រភពផ្សេងទៀតដូចគ្នា។ តម្លៃយោង TTF របស់ហូឡង់ឈានដល់ €74.02/MWh នៅថ្ងៃទី 28 កញ្ញា ច្រើនជាងទ្វេដងនៃកម្រិតមួយឆ្នាំមុន។
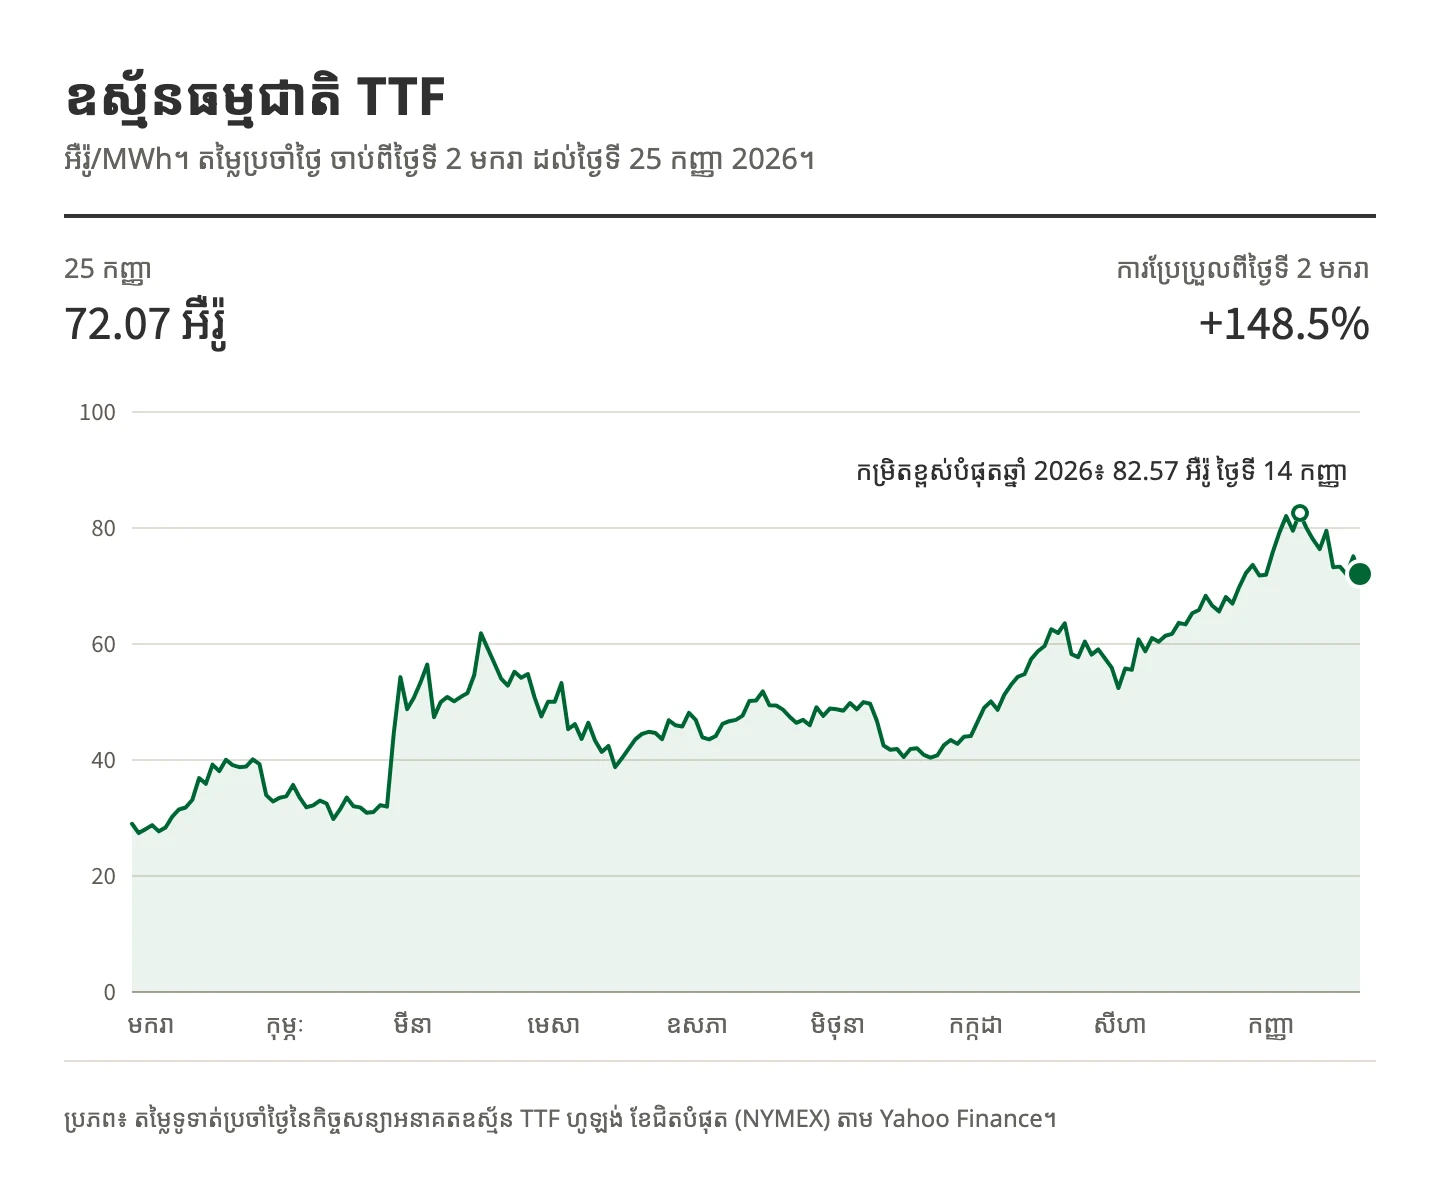
ឧស្ម័នជះឥទ្ធិពលលើម៉ាល់តតាមពីររបៀប។ ទីមួយគឺដោយផ្ទាល់៖ រោងចក្រម៉ាល់តប្រើឧស្ម័នសម្រាប់ការសម្ងួតក្នុងឡ ដែលជាថ្លៃដើមធំបំផុតមួយនៃការផលិតម៉ាល់ត។ ទីពីរគឺតាមរយៈជី។ ឧស្ម័នធម្មជាតិមានចំណែកប្រហែល 70–80% នៃថ្លៃដើមផលិតអ៊ុយរ៉េ និងអាម៉ូញាក់។ រដ្ឋឈូងសមុទ្រពែក្សក៏ផ្គត់ផ្គង់អ៊ុយរ៉េប្រហែល 35% របស់ពិភពលោកដែរ ដូច្នេះសង្គ្រាមបានរំខានដល់ការផ្គត់ផ្គង់ជីផ្ទាល់ ក៏ដូចជាថ្លៃរបស់វា។ នៅខែមេសា 2026 ជីអាសូតមានតម្លៃខ្ពស់ជាងមធ្យមភាគឆ្នាំ 2024 ប្រមាណ 71% សម្រាប់កសិករសហភាពអឺរ៉ុប។
ថ្លៃជីនឹងមានសារៈសំខាន់បំផុតសម្រាប់ដំណាំបាឡេឆ្នាំ 2027។ បាឡេរដូវរងាកំពុងត្រូវបានសាបព្រោះឥឡូវនេះ ហើយបាឡេរដូវផ្ការីកនឹងត្រូវបានដាំនៅដើមឆ្នាំក្រោយ។ កសិករដែលប្រឈមនឹងតម្លៃអាសូតខ្ពស់អាចកាត់បន្ថយបរិមាណប្រើប្រាស់ ដែលនាំមកនូវហានិភ័យទាំងចំពោះទិន្នផល និងបរិមាណប្រូតេអ៊ីន។
ម៉ាស៊ូត និងប្រេងឥន្ធនៈកប៉ាល់
ប្រេងឆៅផ្ទាល់មិនត្រូវបានប្រើនៅកសិដ្ឋាន ឬក្នុងការដឹកជញ្ជូនទេ។ អ្វីដែលសំខាន់គឺផលិតផលចម្រាញ់ ជាពិសេសម៉ាស៊ូត និងប្រេងឥន្ធនៈកប៉ាល់។
ម៉ាស៊ូតត្រូវបានប្រើទូទាំងកសិកម្ម ការដឹកជញ្ជូន និងឧស្សាហកម្ម ហើយជាថ្លៃដើមមួយនៅពីក្រោយតម្លៃធញ្ញជាតិ។ ម៉ាស៊ូតថ្លៃជាងបង្កើនថ្លៃដាំបាឡេ និងថ្លៃដឹកពីកសិដ្ឋានទៅរោងម៉ាល់ត ហើយបន្តបង្កើនថ្លៃដឹកម៉ាល់តតាមផ្លូវគោក និងផ្លូវរថភ្លើង។ នៅសហរដ្ឋអាមេរិក ម៉ាស៊ូតសម្រាប់ផ្លូវហាយវេឈានដល់ $6.285 ក្នុងមួយហ្គាឡុងនៅថ្ងៃទី 14 កញ្ញា ជាការកើនឡើងជិត 32 សេនក្នុងមួយសប្តាហ៍។ រដ្ឋបាលព័ត៌មានថាមពលអាមេរិក (EIA) ចាត់ទុកការកើនឡើងនេះថាមកពីតម្លៃប្រេងឆៅខ្ពស់ និងការផ្គត់ផ្គង់ផលិតផលចម្រាញ់ស្តើងនៅទូទាំងពិភពលោក។
ប្រេងឥន្ធនៈកប៉ាល់ជាថ្លៃដើមចម្បងសម្រាប់កប៉ាល់ដឹកកុងតឺន័រ ដែលដឹកម៉ាល់តនាំចូលរបស់ពិភពលោកច្រើន។ តម្លៃប្រេងឥន្ធនៈកប៉ាល់កើនឡើង 74% ក្នុងរយៈពេលបីខែនៅដើមឆ្នាំនេះ ហើយនៅតែស្ថិតក្នុងកម្រិតខ្ពស់ក្នុងប្រវត្តិសាស្ត្រ។ ក្រុមហ៊ុនដឹកជញ្ជូនតាមសមុទ្រកំពុងបញ្ជូនថ្លៃនោះទៅអតិថិជន។ ឧទាហរណ៍ CMA CGM នឹងអនុវត្តថ្លៃបន្ថែមឥន្ធនៈបន្ទាន់ $265 ក្នុងមួយ TEU លើទំនិញស្ងួតទិសដៅចម្បង ចាប់ពីថ្ងៃទី 1 តុលា។ អ្នកដឹកជញ្ជូនក្នុងដីគោកកំពុងអនុវត្តថ្លៃបន្ថែមម៉ាស៊ូតស្រដៀងគ្នា។
ចិនប្រឈមហានិភ័យពិសេស។ ដោយសារវានាំចេញច្រើនជាងនាំចូលឆ្ងាយ តម្រូវការកុងតឺន័រពីចិនទៅប្រទេសផ្សេងខ្លាំង ហើយថ្លៃដឹកពីចិនថ្លៃគួរសមរួចទៅហើយ។ ថ្លៃបន្ថែមឥន្ធនៈបន្ថែមលើនោះ។
ទស្សនវិស័យ
- តម្លៃធញ្ញជាតិកំពុងស្ថិតក្រោមសម្ពាធឡើងទូទាំងពិភពលោក ដែលជំរុញដោយថ្លៃជី ម៉ាស៊ូត និងការដឹកជញ្ជូនខ្ពស់ជាងមុន។
- ម៉ាល់តអឺរ៉ុបប្រឈមនឹងការឡើងតម្លៃជារចនាសម្ព័ន្ធសម្រាប់រដូវកាល 2026/27។ ដោយសារថ្លៃឧស្ម័ន និងជីជះឥទ្ធិពលដល់ដំណាំឆ្នាំ 2027 ស្ថានភាពនេះទំនងជាបន្តនៅឆ្នាំ 2027/28។
- អូស្ត្រាលីរងផលប៉ះពាល់តិចជាងពីវិបត្តិឧស្ម័នផ្ទាល់ ព្រោះអ្នកផលិតម៉ាល់តរបស់ខ្លួនពឹងផ្អែកលើឧស្ម័នក្នុងស្រុក។ ប៉ុន្តែវានៅតែនាំចូលជី និងឥន្ធនៈចម្រាញ់ច្រើន ដូច្នេះវាមិនអាចរួចផុតពីផលប៉ះពាល់បានទេ។
- ចិនទំនងជាប្រទេសនាំចេញដែលរងផលប៉ះពាល់ខ្លាំងបំផុត ព្រោះថ្លៃប្រេងឥន្ធនៈកប៉ាល់ និងថ្លៃបន្ថែមឥន្ធនៈកើនឡើងបន្ថែមលើថ្លៃដឹកចេញដែលថ្លៃស្រាប់។ ទោះយ៉ាងណា ឧស្សាហកម្មម៉ាល់តរបស់ចិនធំ ប្រកួតប្រជែងខ្លាំង និងសម្របខ្លួនបានលឿន ហើយយើងរំពឹងថាវានឹងស្រូបយកសម្ពាធភាគច្រើន ហើយនៅតែជាអ្នកផ្គត់ផ្គង់សំខាន់។
- ថ្លៃដឹកជញ្ជូនថ្លៃជាងសម្រាប់គ្រប់ប្រភពដើម និងគោលដៅ។ ការនាំចូលម៉ាល់តទៅអាស៊ី អាហ្វ្រិក និងអាមេរិកឡាទីននឹងឆ្លុះបញ្ចាំងថ្លៃដឹកតាមសមុទ្រ និងថ្លៃបន្ថែមខ្ពស់ជាងមុន។