イラン戦争の開始から7か月が経過した今も、ホルムズ海峡はほぼ閉ざされたままで、第2の要衝であるバブ・エル・マンデブ海峡にも脅威が及んでいます。大麦栽培の肥料、農作業と輸送の軽油、焙燥のガス、海上輸送の燃料と、麦芽生産はほぼすべての段階でエネルギーに依存しています。こうした混乱が麦芽価格にどう波及するかは、原油価格の見出しから受ける印象ほど単純ではありません。欧州産麦芽にとっては、ガスが原油と同じくらい重要です。
ホルムズ海峡、バブ・エル・マンデブ海峡と原油
戦争は2月28日、米国とイスラエルによるイランへの共同攻撃で始まりました。ホルムズ海峡は通常、世界の石油の5分の1近くが通過する海峡です。正式に封鎖されてはいないものの、通航量は数か月にわたって極めて低い水準にあります。統合海事情報センター(JMIC)は9月1日、最近わずかに増えたとはいえ、商船の通航は通常を大きく下回っていると報告しました。この航路を通る船舶の保険を引き受ける会社はほとんどなく、通航するタンカーは今も攻撃を受けています。
湾岸産原油の一部は、紅海へ至るサウジアラビアの東西パイプラインなどを通じて迂回輸送されています。しかし、こうした代替ルートでは失われた量を補えず、ルート自体も攻撃に対して脆弱です。9月には東西パイプラインが攻撃を受け、大きな損傷を負いました。
リスクは紅海にも広がっています。9月中旬までにフーシ派はイエメンの紅海沿岸全域とペリム島、ハニーシュ諸島を掌握し、バブ・エル・マンデブ海峡を戦略的に支配下に置きました。ホルムズ海峡とバブ・エル・マンデブ海峡を合わせると、世界の海上石油貿易の4分の1超が通過しています。
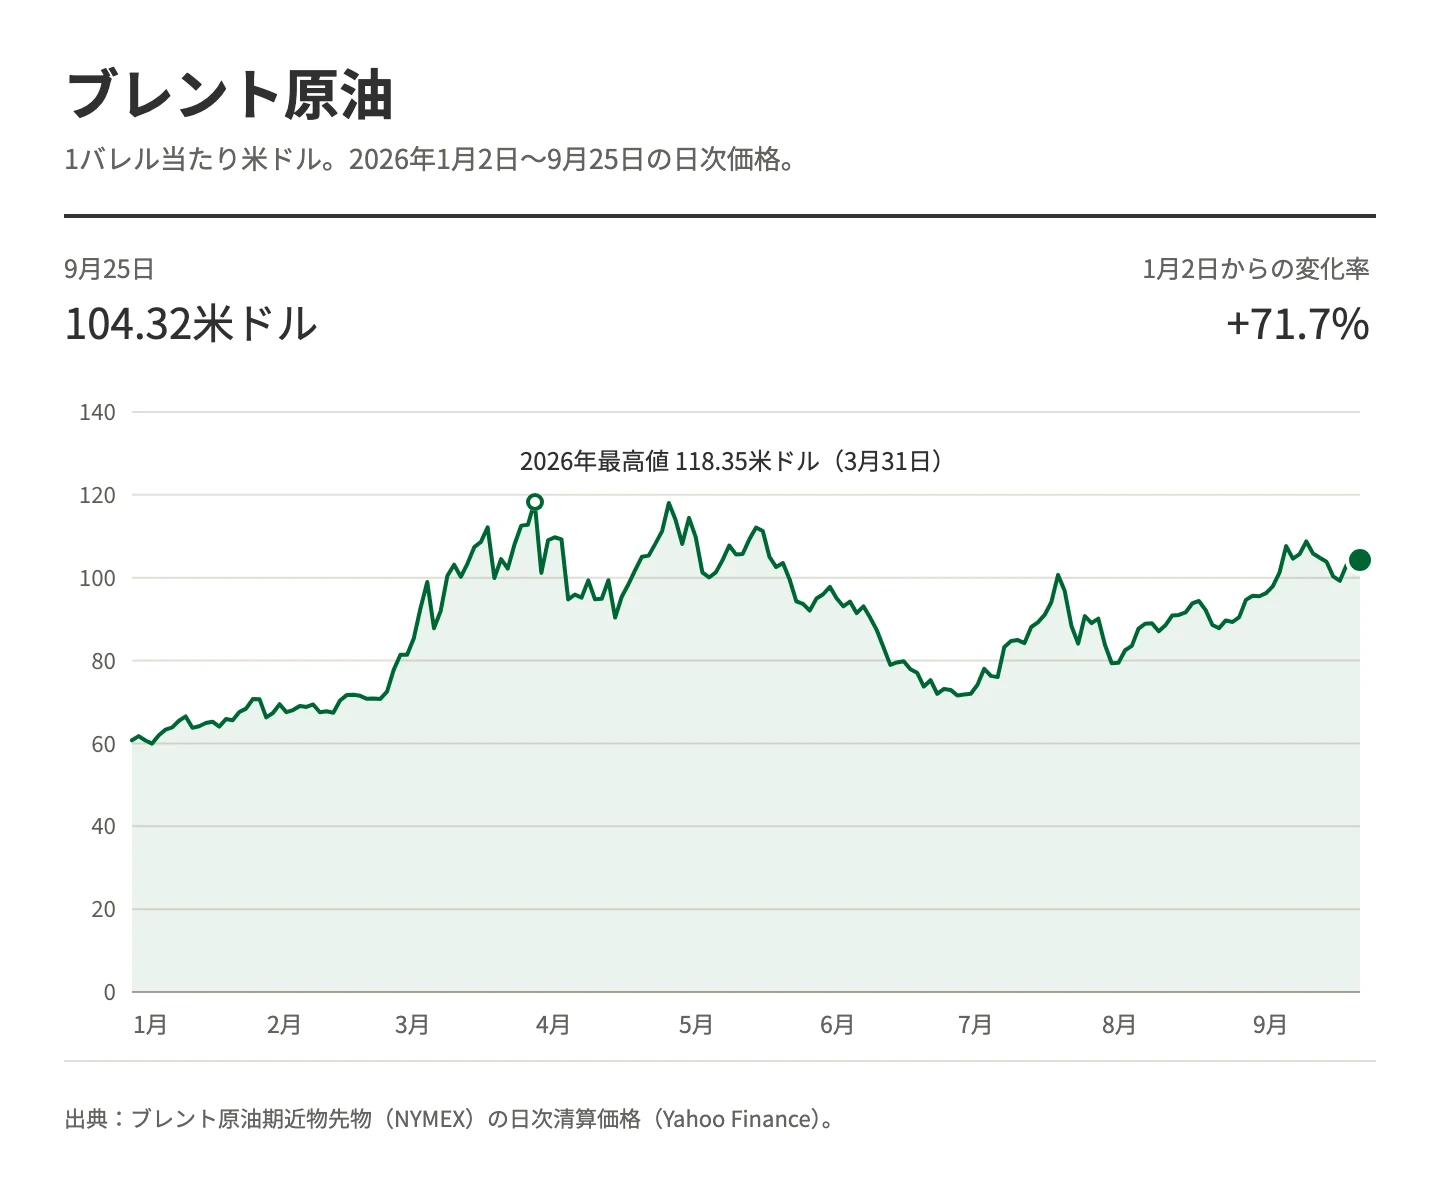
ブレント原油は開戦直後に急騰した後、4月に停戦が発表されると大きく下落しました。その後は協議と戦闘の再開が繰り返されるたびに上下しています。9月上旬には船舶やエネルギー施設への攻撃再開を受けて109米ドルまで急伸しました。9月28日のブレント原油は106.89米ドルで、1か月で18%、前年比で59%の上昇です。
当社は、市場はこれまで楽観的すぎたとみています。相場は比較的早期の解決を前提としており、石油在庫や中国の輸入需要の弱さにも抑えられてきました。しかし、こうした緩衝材は薄くなりつつあります。バンク・オブ・アメリカは、戦略備蓄と商業在庫が着実に減少していると警告しています。両陣営の政治的な隔たりは根本的なもので、どちらにも歩み寄る姿勢はほとんど見られません。ホワイトハウスの顧問らが、戦争が2029年1月以降も続く可能性を議論したとも報じられています。当社は、ホルムズ海峡の通航が大幅に制限された状態が少なくとも年末まで続くと予想しています。
天然ガスと肥料
欧州にとっては、原油よりもガスの状況が深刻です。開戦当初、カタールエナジーは施設がイランのドローン攻撃を受けたため、ガス生産を全面的に停止しました。同社は世界のLNG輸出の20%近くを占めています。8月には通航がほぼ止まりましたが、ここ数週間でカタールのLNG船の一部がホルムズ海峡の通航を再開しました。ただし、数量は通常を大きく下回っています。
欧州はロシア産ガスからの脱却も進めているため、米国産などのLNGをめぐってアジアの買い手と競合せざるを得ません。欧州の指標であるオランダTTFは9月28日に1MWh当たり74.02ユーロとなり、1年前の2倍を超えました。
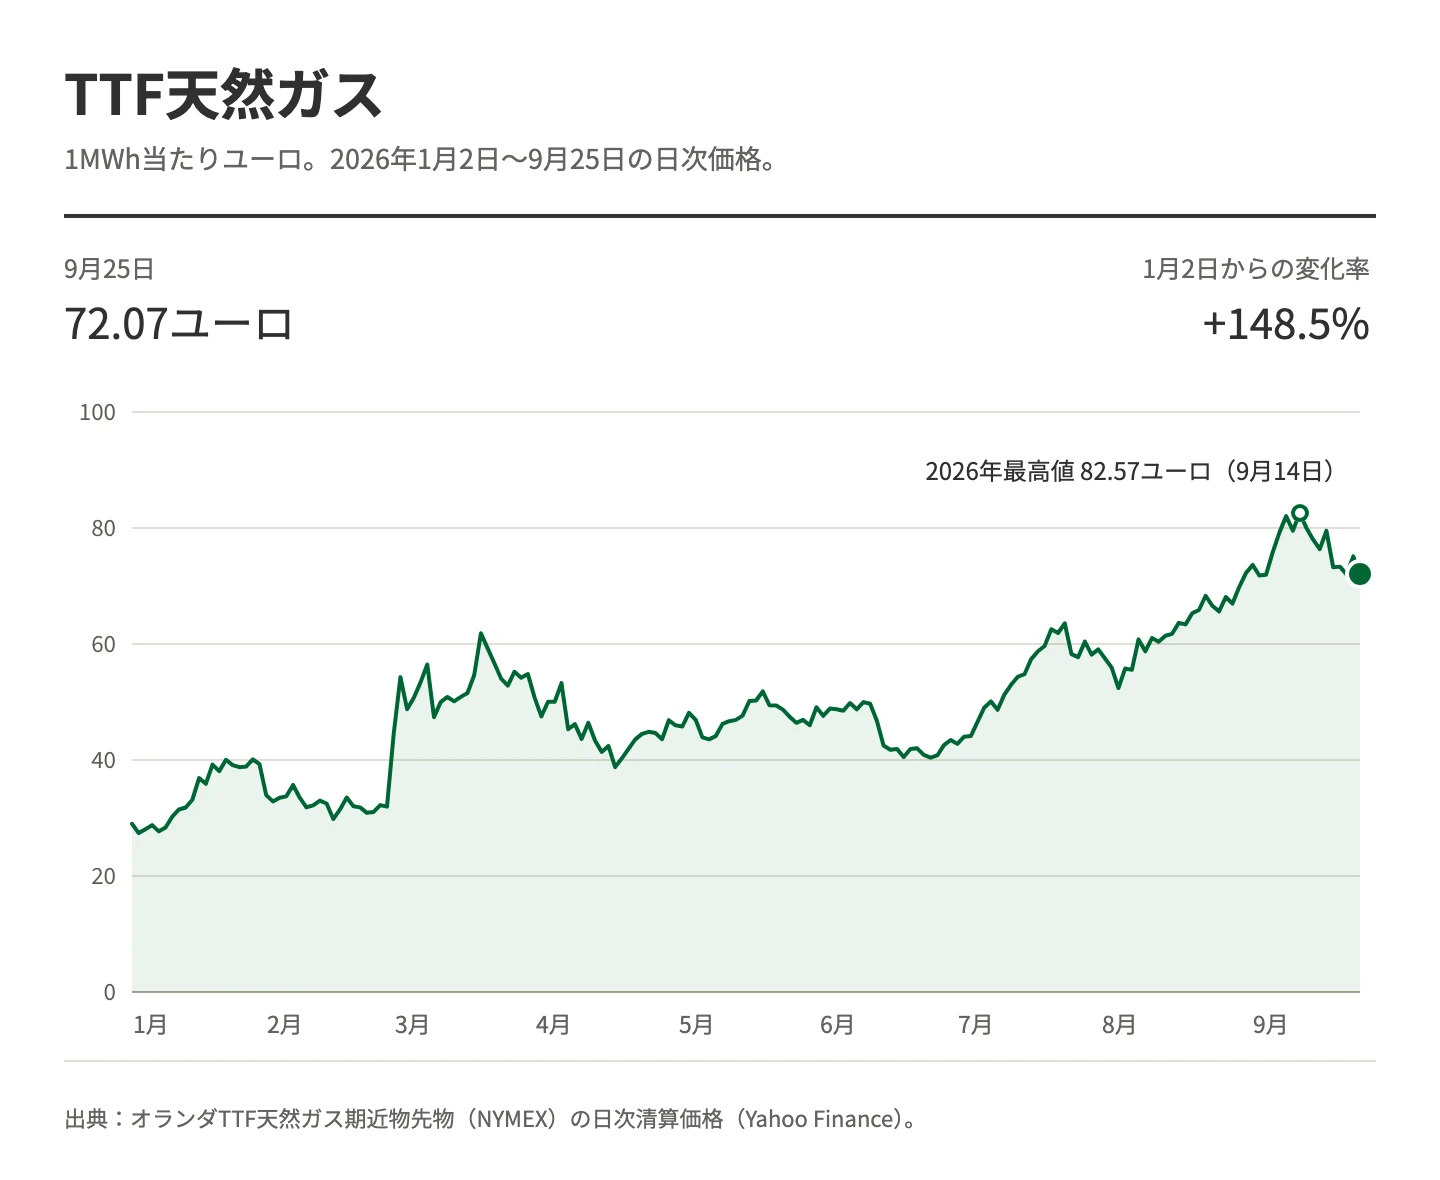
ガスは2つの経路で麦芽に影響します。1つは直接的な影響です。製麦工場は焙燥にガスを使用しており、これは麦芽の製造コストの中でも最大級の項目です。もう1つは肥料を通じた影響です。天然ガスは尿素とアンモニアの製造コストの約70〜80%を占めます。また、湾岸諸国は世界の尿素の約35%を供給しているため、戦争は肥料のコストだけでなく供給そのものも混乱させています。EUの農家が支払った窒素肥料の価格は、2026年4月時点で2024年平均を約71%上回りました。
肥料コストの影響が最も大きく表れるのは、2027年産の大麦です。冬大麦は現在播種が進んでおり、春大麦は来年初めに播種されます。窒素肥料の高騰を受けて農家が施肥量を減らせば、単収とタンパク質含量の両方にリスクが生じます。
軽油と船舶燃料
原油そのものが農場や輸送で使われるわけではありません。重要なのは精製品、特に軽油(ディーゼル燃料)と船舶燃料(バンカー油)です。
軽油は農業、物流、産業のあらゆる場面で使われ、穀物価格を構成するコストの一つです。軽油価格が上がれば、大麦の栽培コストや農場から製麦工場までの輸送コストが上昇し、ひいては道路・鉄道による麦芽の配送コストも上がります。米国では9月14日、路上用ディーゼル燃料の価格が1ガロン当たり6.285米ドルとなり、1週間で約32セント上昇しました。米エネルギー情報局(EIA)は、原油高と世界的な中間留分の需給逼迫を上昇の要因に挙げています。
バンカー油は、世界の麦芽輸入の多くを担うコンテナ船にとって最大のコストです。バンカー油価格は今年前半に3か月で74%上昇し、現在も歴史的な高水準にあります。船会社はこのコストを荷主に転嫁しています。例えばCMA CGMは10月1日から、往航のドライ貨物に1TEU当たり265米ドルの緊急燃料サーチャージを課します。内陸の運送会社も同様の軽油サーチャージを導入しています。
特に影響を受けやすいのが中国です。輸出が輸入を大きく上回るため、中国発のコンテナ需要が強く、中国発の運賃はもともと比較的高い水準にあります。燃料サーチャージがこれに上乗せされます。
今後の見通し
- 肥料、軽油、輸送コストの上昇を背景に、穀物価格には世界的に上昇圧力がかかっています。
- 欧州産麦芽は、2026/27年シーズンに構造的な値上がりに直面しています。ガスと肥料のコストが2027年産に波及するため、この傾向は2027/28年も続く可能性が高いとみられます。
- オーストラリアの製麦会社は国内産のガスを使用しているため、ガス価格の急騰による直接の影響は比較的小さくなります。ただし、肥料や精製燃料の多くを輸入に頼っているため、影響を免れるわけではありません。
- 最も大きな影響を受ける輸出国は、中国となる可能性が高いとみられます。もともと割高な中国発の運賃に、バンカー油コストの上昇と燃料サーチャージが加わるためです。ただし、中国の製麦業界は規模が大きく、競争が激しく、変化への対応も速いので、当社は、圧力の多くを吸収して主要な供給国であり続けると予想しています。
- 運賃はすべての産地・仕向地で上昇しています。アジア、アフリカ、中南米向けの麦芽輸入価格には、海上運賃とサーチャージの上昇が反映されることになります。