為替レートは、麦芽価格を左右する最も重要な要因の一つでありながら、あまり取り上げられることがありません。国際取引される麦芽の多くは米ドル建て(まれにユーロ建て)ですが、原料の大麦、エネルギー、人件費は現地通貨で支払われます。輸出国の通貨がドルに対して下落すれば、他の条件が変わらなくても、その国の麦芽はドル換算で安くなります。産地を比較する買い手にとって、この1年の為替変動は無視できない大きさです。
為替が麦芽価格に与える影響
製麦会社のコストは、原料大麦、ガス・電力、人件費、内陸輸送費と、ほぼすべてが国内で発生します。一方、輸出による売上は通常ドル建てです。現地通貨が下落すれば、1ドルの売上でまかなえるコストが増えるため、ドル建て価格を引き下げる余地が生まれます。
輸入側はその逆です。東南アジア、中南米、アフリカの醸造所は、麦芽をドルで購入し、ビールを自国通貨で販売しています。自国通貨が下落すれば、ドル建て価格の動きにかかわらず、輸入麦芽のコストは上昇します。
つまり、麦芽の取引には常に2つの為替レートが関わっています。輸出国通貨の対ドルレートと、輸入国通貨の対ドルレートです。
注目すべき通貨
輸出側の主要通貨は、ユーロ、豪ドル、ウクライナ・フリヴニャ、人民元です。カナダドルとアルゼンチン・ペソの影響はそれより小さくなります。他の条件が同じであれば、通貨安の産地の麦芽はドル建てで安くなり、通貨高の産地の麦芽は高くなります。
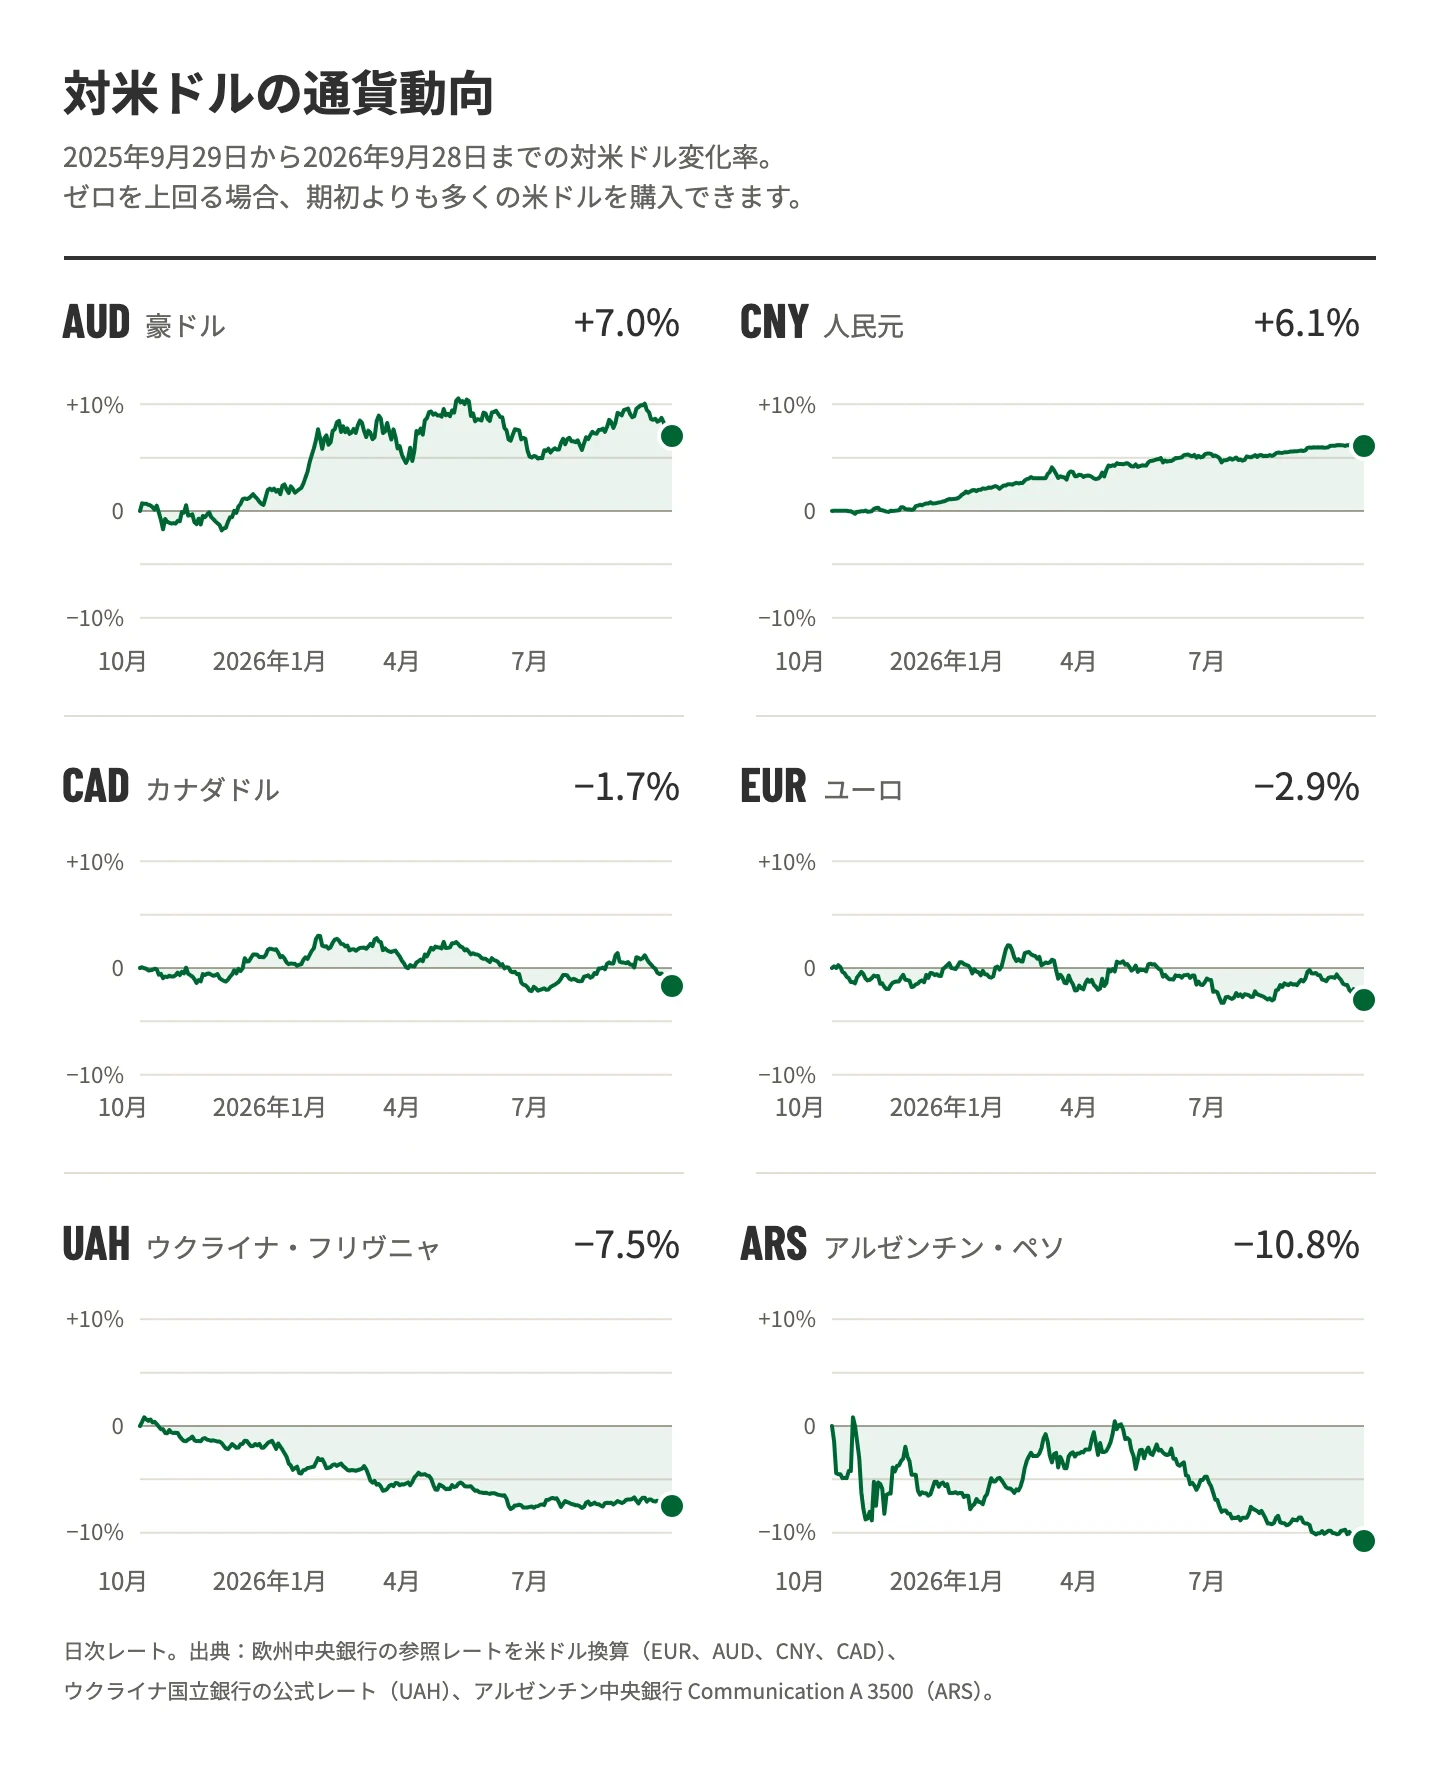
過去1年の推移
- 豪ドル(+7.0%):上昇の大半は1月と2月に集中しました。春には期初比約10%高のピークをつけ、その後は一進一退が続いています。為替だけで見れば、オーストラリア産麦芽はドル建てで1年前より明らかに割高です。
- 人民元(+6.1%):年間を通じて緩やかに、着実に上昇しました。厳格に管理された通貨に典型的な動きです。その結果、中国産麦芽は価格競争力をいくらか失っています。
- カナダドル(−1.7%):年間の大半はほぼ横ばいで、ここ数週間は下落しています。9月8日にはカナダの報復関税が発効し、先行きに通商政策上のリスクが加わりました。
- ユーロ(−2.9%):年間の大半は期初の水準近くで推移しましたが、9月にはドル高を受けて下落しました。欧州産麦芽はドル建てでやや割安になっています。
- ウクライナ・フリヴニャ(−7.5%):年間を通じて、管理された緩やかな減価が続きました。当社の収穫レポートで取り上げたウクライナ産大麦の国内での割安な価格と合わせ、ウクライナ産麦芽は価格面で特に競争力があります。
- アルゼンチン・ペソ(−10.8%):6通貨の中で最も変動の大きい通貨です。2025年秋に大きく振れ、春に持ち直した後、5月以降は下落が続いています。
要するに、この1年の為替の影響は、オーストラリア産や中国産よりも、ウクライナ産、アルゼンチン産、欧州産に有利に働きました。
米国の通商政策とドル
トランプ政権の通商政策は、為替変動の大きな要因となってきました。政権は貿易赤字の削減と国内産業の再建を目標に掲げています。ドル安は米国の輸出品を安く、輸入品を高くするため、どちらの目標にも追い風となります。このため、ドルには政治的な下押し圧力がかかり続けています。
関税の法的根拠も、この1年で変わりました。国際緊急経済権限法(IEEPA)に基づく広範な関税は、2026年2月20日に連邦最高裁判所によって無効とされました。代わりに、ほぼすべての貿易相手国を対象とする10%の関税が、2026年2月24日から7月24日まで適用されました。国別の措置は現在も続いています。こうした変更のたびに、為替市場は大きく動いてきました。
ただし最近は、こうした政治的な圧力を他の要因が上回っています。米連邦準備制度理事会(FRB)は政策金利を3.75〜4.00%に引き上げ、2027年の利下げはないとの見通しを示しました。ドル指数は9月9日の98.61から9月25日には100.98へと、わずか2週間余りで2.4%上昇しました。原油高と堅調な米国の経済指標が、インフレ懸念とFRBの追加引き締め観測を強めています。
債券市場と金利
債券利回りに表れる金利は、為替レートと密接に結びついています。標準的な理論では、2国間の金利差は、高金利通貨の将来の下落予想によって相殺されるとされます。しかし実際には、より高い収益を求める資金が流入するため、短期的には金利上昇が通貨高につながることが少なくありません。
債券市場は現在、特に不安定な局面にあります。9月24日には米10年国債利回りが2007年6月以来の高水準に達し、30年国債利回りも2004年以来の高水準をつけました。政府債務への懸念や根強いインフレを背景に、他国の利回りも上昇しています。借入コストの上昇は、在庫や運転資金の調達コストを通じて麦芽取引に直接影響します。為替を通じた間接的な影響もあります。
まとめ
- この1年の為替変動により、ウクライナ産、アルゼンチン産、そして程度は小さいものの欧州産の麦芽は、ドル建てで競争力が高まりました。オーストラリア産と中国産は割高になっています。
- ドルの方向性は不透明です。通商政策はドル安を志向する一方、足元では米国の金利上昇とインフレ懸念がドルを押し上げています。
- 買い手にとっては、産地を同じ通貨ベースで比較し、自国通貨の対ドルレートを注視することが、大麦価格を追うことと同じくらい重要です。