อัตราแลกเปลี่ยนเป็นหนึ่งในปัจจัยกำหนดราคามอลต์ที่สำคัญที่สุด แต่มักถูกพูดถึงน้อยที่สุด มอลต์ที่ซื้อขายข้ามประเทศส่วนใหญ่ตั้งราคาเป็นดอลลาร์สหรัฐ และบางส่วนเป็นยูโร แต่ต้นทุนการผลิต ทั้งบาร์เลย์ พลังงาน และแรงงาน เป็นเงินสกุลท้องถิ่น เมื่อเงินของผู้ส่งออกอ่อนค่าลงเมื่อเทียบกับดอลลาร์ มอลต์ของผู้ส่งออกรายนั้นจะราคาถูกลงในมุมของดอลลาร์ แม้ปัจจัยอื่นไม่เปลี่ยน สำหรับผู้ซื้อที่เปรียบเทียบแหล่งผลิต การเคลื่อนไหวของค่าเงินในรอบปีที่ผ่านมามากพอที่จะกระทบการตัดสินใจ
ทำไมสกุลเงินจึงสำคัญต่อมอลต์
ต้นทุนของผู้ผลิตมอลต์เกือบทั้งหมดอยู่ในประเทศ ไม่ว่าจะเป็นบาร์เลย์ ก๊าซและไฟฟ้า ค่าจ้าง และค่าขนส่งภายในประเทศ แต่รายได้จากการส่งออกมักเป็นดอลลาร์ เมื่อเงินสกุลท้องถิ่นอ่อนค่า ดอลลาร์ที่ได้มาแต่ละหน่วยก็ครอบคลุมต้นทุนเหล่านั้นได้มากขึ้น ผู้ส่งออกจึงเสนอราคาเป็นดอลลาร์ต่ำลงได้
ผู้นำเข้าเจอสถานการณ์กลับกัน โรงเบียร์ในเอเชียตะวันออกเฉียงใต้ ละตินอเมริกา หรือแอฟริกาซื้อมอลต์เป็นดอลลาร์ แต่ขายเบียร์เป็นเงินสกุลของตัวเอง เมื่อเงินสกุลนั้นอ่อนค่า มอลต์นำเข้าก็แพงขึ้นสำหรับโรงเบียร์ ไม่ว่าราคาเป็นดอลลาร์จะเปลี่ยนไปหรือไม่
การซื้อขายมอลต์ทุกรายการจึงได้รับผลจากอัตราแลกเปลี่ยนสองคู่ คือเงินสกุลของผู้ส่งออกเทียบดอลลาร์ และดอลลาร์เทียบเงินสกุลของผู้นำเข้า
สกุลเงินที่ควรจับตา
ฝั่งผู้ส่งออก สกุลเงินหลักคือยูโร ดอลลาร์ออสเตรเลีย ฮริฟเนียยูเครน และหยวนจีน ส่วนดอลลาร์แคนาดาและเปโซอาร์เจนตินามีความสำคัญรองลงมา หากปัจจัยอื่นเท่ากัน เงินที่อ่อนค่าหมายความว่ามอลต์จากแหล่งผลิตนั้นถูกลงเมื่อคิดเป็นดอลลาร์ และเงินที่แข็งค่าหมายความว่าแพงขึ้น
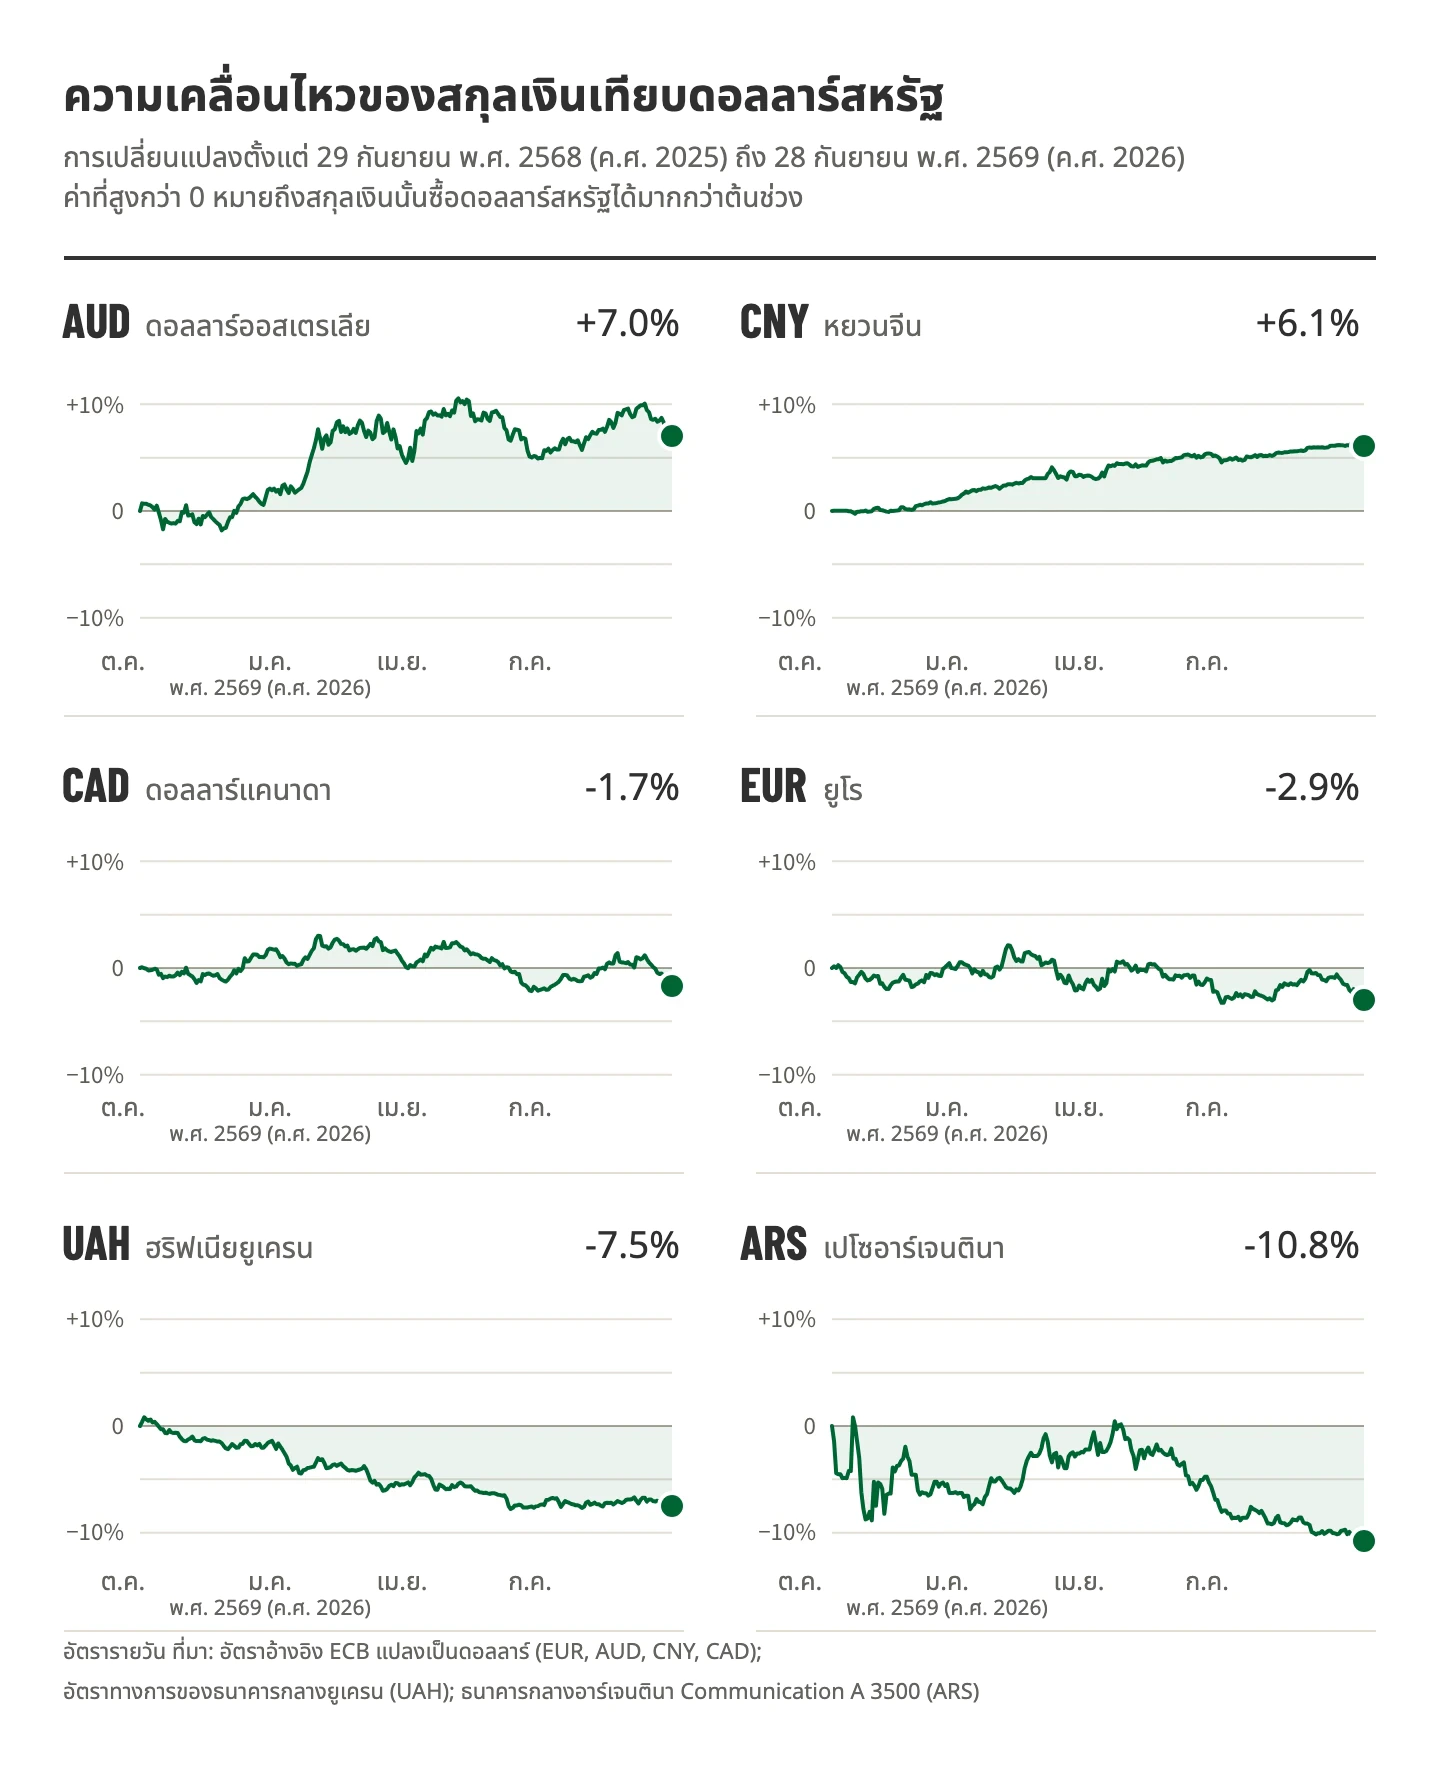
ภาพรวมในรอบปีที่ผ่านมา
- ดอลลาร์ออสเตรเลีย (+7.0%) การแข็งค่าส่วนใหญ่เกิดในเดือนมกราคมและกุมภาพันธ์ ช่วงฤดูใบไม้ผลิเงินสกุลนี้สูงกว่าจุดเริ่มต้นราว 10% ก่อนแกว่งขึ้นลงมาจนถึงตอนนี้ เมื่อดูจากค่าเงินอย่างเดียว มอลต์ออสเตรเลียแพงกว่าปีที่แล้วอย่างชัดเจนเมื่อคิดเป็นดอลลาร์
- หยวนจีน (+6.1%) หยวนแข็งค่าขึ้นช้า ๆ และสม่ำเสมอตลอดปี ซึ่งเป็นลักษณะของเงินที่ทางการดูแลใกล้ชิด มอลต์จีนจึงเสียความได้เปรียบด้านราคาไปบางส่วน
- ดอลลาร์แคนาดา (−1.7%) ค่อนข้างนิ่งเกือบตลอดปี และอ่อนลงเล็กน้อยในช่วงสองสามสัปดาห์ที่ผ่านมา แคนาดาเริ่มใช้มาตรการภาษีตอบโต้เมื่อวันที่ 8 กันยายน ซึ่งเพิ่มความเสี่ยงด้านนโยบายการค้าให้กับแนวโน้ม
- ยูโร (−2.9%) ยูโรอยู่ใกล้ระดับเริ่มต้นเกือบทั้งปี ก่อนอ่อนค่าลงในเดือนกันยายนเมื่อดอลลาร์ฟื้นตัว มอลต์ยุโรปจึงถูกลงเล็กน้อยเมื่อคิดเป็นดอลลาร์
- ฮริฟเนียยูเครน (−7.5%) อ่อนค่าลงอย่างต่อเนื่องภายใต้การดูแลของทางการตลอดปี เมื่อรวมกับราคาบาร์เลย์ยูเครนที่ต่ำกว่าราคาสากลในประเทศ ตามที่เล่าในรายงานการเก็บเกี่ยวของเรา มอลต์ยูเครนจึงแข่งขันด้านราคาได้ดีเป็นพิเศษ
- เปโซอาร์เจนตินา (−10.8%) ผันผวนที่สุดในกลุ่ม แกว่งแรงในฤดูใบไม้ร่วงปี พ.ศ. 2568 (ค.ศ. 2025) ฟื้นตัวในฤดูใบไม้ผลิ และอ่อนลงต่อเนื่องตั้งแต่เดือนพฤษภาคม
สรุปคือ ในรอบปีที่ผ่านมา อัตราแลกเปลี่ยนเป็นผลดีต่อมอลต์จากยูเครน อาร์เจนตินา และยุโรป มากกว่ามอลต์จากออสเตรเลียและจีน
นโยบายการค้าของสหรัฐฯ กับค่าเงินดอลลาร์
นโยบายการค้าของรัฐบาลทรัมป์เป็นแหล่งสำคัญของความผันผวนในตลาดเงิน เป้าหมายที่ประกาศไว้คือลดการขาดดุลการค้าและฟื้นอุตสาหกรรมในประเทศ ดอลลาร์ที่อ่อนค่าช่วยได้ทั้งสองอย่าง เพราะทำให้สินค้าส่งออกของสหรัฐฯ ถูกลงและสินค้านำเข้าแพงขึ้น ดอลลาร์จึงถูกกดดันทางการเมืองอย่างต่อเนื่อง
ฐานทางกฎหมายของภาษีศุลกากรก็เปลี่ยนไปในปีนี้ ศาลสูงสุดตัดสินให้ภาษี IEEPA แบบครอบคลุมเป็นโมฆะเมื่อวันที่ 20 กุมภาพันธ์ พ.ศ. 2569 (ค.ศ. 2026) จากนั้นสหรัฐฯ เก็บภาษี 10% ทดแทนกับคู่ค้าเกือบทั้งหมดตั้งแต่วันที่ 24 กุมภาพันธ์ถึง 24 กรกฎาคม พ.ศ. 2569 (ค.ศ. 2026) ส่วนมาตรการเฉพาะรายประเทศยังมีผลอยู่ ทุกครั้งที่มีการเปลี่ยนแปลง ตลาดเงินก็เคลื่อนไหวตาม
แต่ช่วงหลังมานี้ ปัจจัยอื่นมีน้ำหนักมากกว่าแรงกดดันทางการเมืองดังกล่าว ธนาคารกลางสหรัฐฯ (Fed) ขึ้นดอกเบี้ยเป็น 3.75–4.00% และคาดว่าจะไม่ลดดอกเบี้ยในปี พ.ศ. 2570 (ค.ศ. 2027) ดัชนีดอลลาร์ขึ้นจาก 98.61 เมื่อวันที่ 9 กันยายนเป็น 100.98 เมื่อวันที่ 25 กันยายน หรือเพิ่มขึ้น 2.4% ในเวลาสองสัปดาห์เศษ ราคาน้ำมันที่สูงและตัวเลขเศรษฐกิจสหรัฐฯ ที่แข็งแกร่งทำให้ความกังวลเรื่องเงินเฟ้อเพิ่มขึ้น และตลาดคาดว่า Fed จะคุมเข้มต่อ
ตลาดพันธบัตรและอัตราดอกเบี้ย
อัตราดอกเบี้ยซึ่งดูได้จากผลตอบแทนพันธบัตรเกี่ยวโยงกับอัตราแลกเปลี่ยนอย่างใกล้ชิด ตามทฤษฎีแล้ว ส่วนต่างดอกเบี้ยระหว่างสองประเทศควรถูกหักล้างด้วยการที่เงินของประเทศที่ให้ผลตอบแทนสูงกว่าอ่อนค่าลง แต่ในทางปฏิบัติ ดอกเบี้ยที่สูงขึ้นมักทำให้เงินแข็งค่าในระยะสั้น เพราะดึงดูดเงินทุนที่มองหาผลตอบแทนที่ดีกว่า
ตลาดพันธบัตรผันผวนเป็นพิเศษในช่วงนี้ เมื่อวันที่ 24 กันยายน ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีขึ้นสูงสุดตั้งแต่เดือนมิถุนายน พ.ศ. 2550 (ค.ศ. 2007) และอายุ 30 ปีขึ้นถึงระดับที่ไม่เคยเห็นตั้งแต่ปี พ.ศ. 2547 (ค.ศ. 2004) ผลตอบแทนในตลาดอื่นก็สูงขึ้นเช่นกัน เพราะกังวลเรื่องหนี้รัฐบาลและเงินเฟ้อที่ไม่ลดลง ต้นทุนการกู้ที่สูงขึ้นกระทบการค้ามอลต์โดยตรง ผ่านต้นทุนเงินทุนสำหรับสินค้าคงคลังและเงินทุนหมุนเวียน และกระทบทางอ้อมผ่านค่าเงิน
สรุป
- ค่าเงินในรอบปีที่ผ่านมาทำให้มอลต์ยูเครน อาร์เจนตินา และในระดับที่น้อยกว่าคือยุโรป แข่งขันได้ดีขึ้นเมื่อคิดเป็นดอลลาร์ ส่วนมอลต์ออสเตรเลียและจีนแพงขึ้น
- ทิศทางของดอลลาร์ยังไม่แน่นอน นโยบายการค้าหนุนให้ดอลลาร์อ่อนค่า แต่ดอกเบี้ยสหรัฐฯ ที่สูงขึ้นและความกังวลเรื่องเงินเฟ้อกำลังดันให้แข็งค่า
- สำหรับผู้ซื้อ การเทียบแหล่งผลิตบนฐานสกุลเงินเดียวกัน และการติดตามค่าเงินของตัวเองเทียบดอลลาร์ สำคัญไม่น้อยกว่าการติดตามราคาบาร์เลย์