Bảy tháng sau khi chiến tranh Iran nổ ra, eo biển Hormuz vẫn gần như bị đóng cửa, trong khi điểm nghẽn thứ hai là eo biển Bab al-Mandeb nay cũng đang bị đe dọa. Hầu như mọi công đoạn sản xuất malt đều phụ thuộc vào năng lượng: phân bón cho vụ đại mạch, dầu diesel cho canh tác và vận chuyển, khí đốt cho công đoạn sấy, nhiên liệu cho vận tải biển. Tác động của những cú sốc này lên giá malt không đơn giản như giá dầu trên các mặt báo, và với malt châu Âu, khí đốt quan trọng không kém dầu mỏ.
Eo biển Hormuz, eo biển Bab al-Mandeb và dầu mỏ
Chiến tranh bắt đầu ngày 28 tháng 2 bằng các cuộc tấn công chung của Mỹ và Israel nhằm vào Iran. Trong điều kiện bình thường, gần một phần năm lượng dầu của thế giới được vận chuyển qua eo biển Hormuz. Eo biển này chưa bị phong tỏa chính thức, nhưng lưu lượng tàu qua lại đã rất thấp trong nhiều tháng. Ngày 1 tháng 9, Trung tâm Thông tin Hàng hải Chung (JMIC) nhận định lưu lượng tàu thương mại vẫn thấp hơn nhiều so với mức bình thường, dù gần đây có tăng nhẹ. Rất ít công ty bảo hiểm nhận bảo hiểm cho tàu đi tuyến này, và các tàu chở dầu vẫn đi qua eo biển tiếp tục bị tấn công.
Một phần dầu mỏ vùng Vịnh đang được chuyển hướng, trong đó có tuyến qua đường ống Đông–Tây của Ả Rập Xê Út ra Biển Đỏ, nhưng các phương án này không bù đắp nổi khối lượng bị mất, và bản thân chúng cũng dễ bị tấn công. Trong tháng 9, đường ống Đông–Tây đã bị hư hại nghiêm trọng sau một cuộc tấn công.
Rủi ro nay đã lan sang Biển Đỏ. Đến giữa tháng 9, lực lượng Houthi đã kiểm soát toàn bộ đường bờ biển của Yemen dọc Biển Đỏ, đảo Perim và quần đảo Hanish, qua đó nắm quyền kiểm soát chiến lược eo biển Bab al-Mandeb. Hormuz và Bab al-Mandeb cộng lại chiếm hơn một phần tư thương mại dầu mỏ đường biển của thế giới.
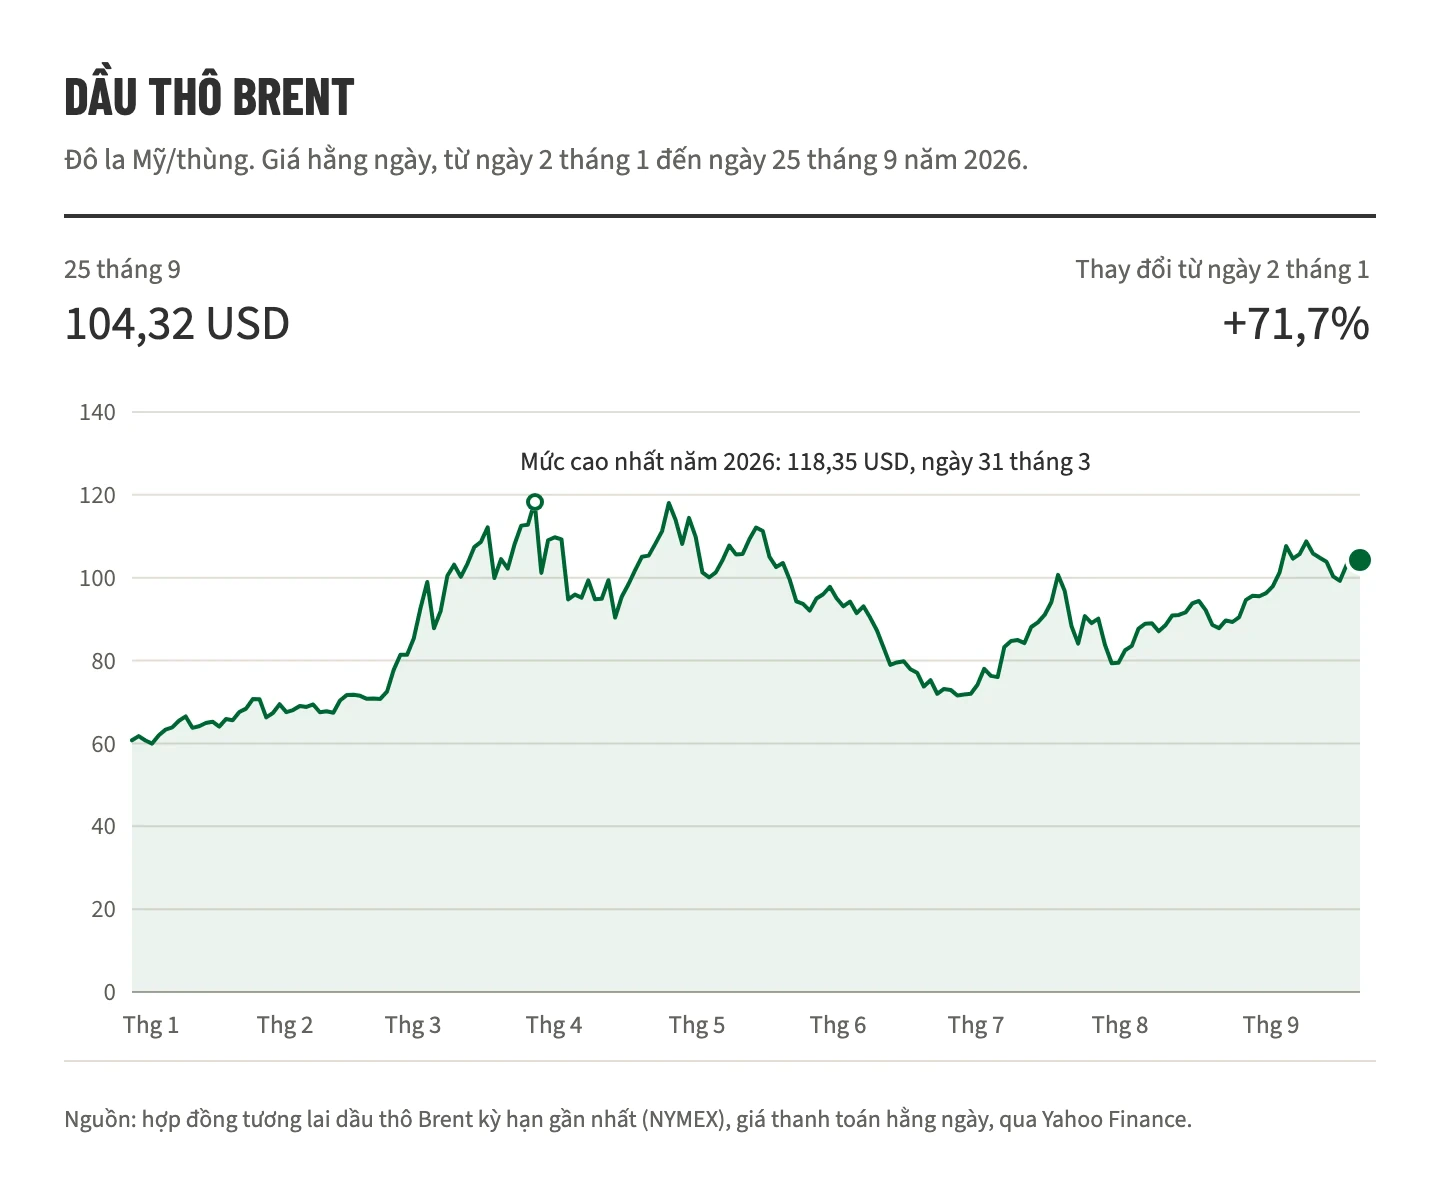
Sau đợt tăng vọt ban đầu, giá dầu Brent giảm mạnh khi lệnh ngừng bắn được công bố vào tháng 4. Kể từ đó, giá dầu biến động theo các vòng đàm phán liên tiếp và những đợt giao tranh mới. Đầu tháng 9, giá Brent vọt lên 109 USD khi các cuộc tấn công nhằm vào tàu hàng và hạ tầng năng lượng tái diễn. Ngày 28 tháng 9, giá Brent ở mức 106,89 USD, tăng 18% trong tháng và 59% so với cùng kỳ năm trước.
Theo đánh giá của chúng tôi, thị trường cho đến nay vẫn quá lạc quan. Giá dầu đang được định giá theo giả định xung đột sẽ sớm được giải quyết, lại được đỡ bởi lượng dầu tồn kho và nhu cầu nhập khẩu suy yếu của Trung Quốc. Những vùng đệm này đang mỏng dần. Bank of America cảnh báo dự trữ chiến lược và tồn kho thương mại đang giảm đều đặn. Bất đồng chính trị giữa hai bên vẫn rất căn bản, và không bên nào tỏ ra sẵn sàng nhượng bộ. Theo một số nguồn tin, các cố vấn Nhà Trắng đã thảo luận khả năng chiến tranh kéo dài sau tháng 1 năm 2029. Chúng tôi dự báo lưu thông qua eo biển Hormuz sẽ tiếp tục bị hạn chế nghiêm trọng ít nhất đến cuối năm nay.
Khí đốt tự nhiên và phân bón
Với châu Âu, tình hình khí đốt còn nghiêm trọng hơn dầu mỏ. Ngay khi chiến tranh nổ ra, QatarEnergy đã ngừng toàn bộ sản xuất khí sau khi Iran dùng máy bay không người lái tấn công cơ sở của tập đoàn. QatarEnergy chiếm gần 20% lượng LNG xuất khẩu toàn cầu. Sau khi lưu thông gần như ngừng hẳn trong tháng 8, một số tàu chở LNG của Qatar đã bắt đầu đi qua eo biển Hormuz trở lại trong những tuần gần đây, nhưng khối lượng vẫn thấp hơn nhiều so với bình thường.
Châu Âu cũng đang loại bỏ dần khí đốt Nga, nên phải cạnh tranh với người mua châu Á để giành cùng những chuyến hàng LNG từ Mỹ và các nguồn khác. Ngày 28 tháng 9, giá tham chiếu TTF của Hà Lan đạt 74,02 euro/MWh, cao gấp hơn hai lần so với cùng kỳ năm trước.
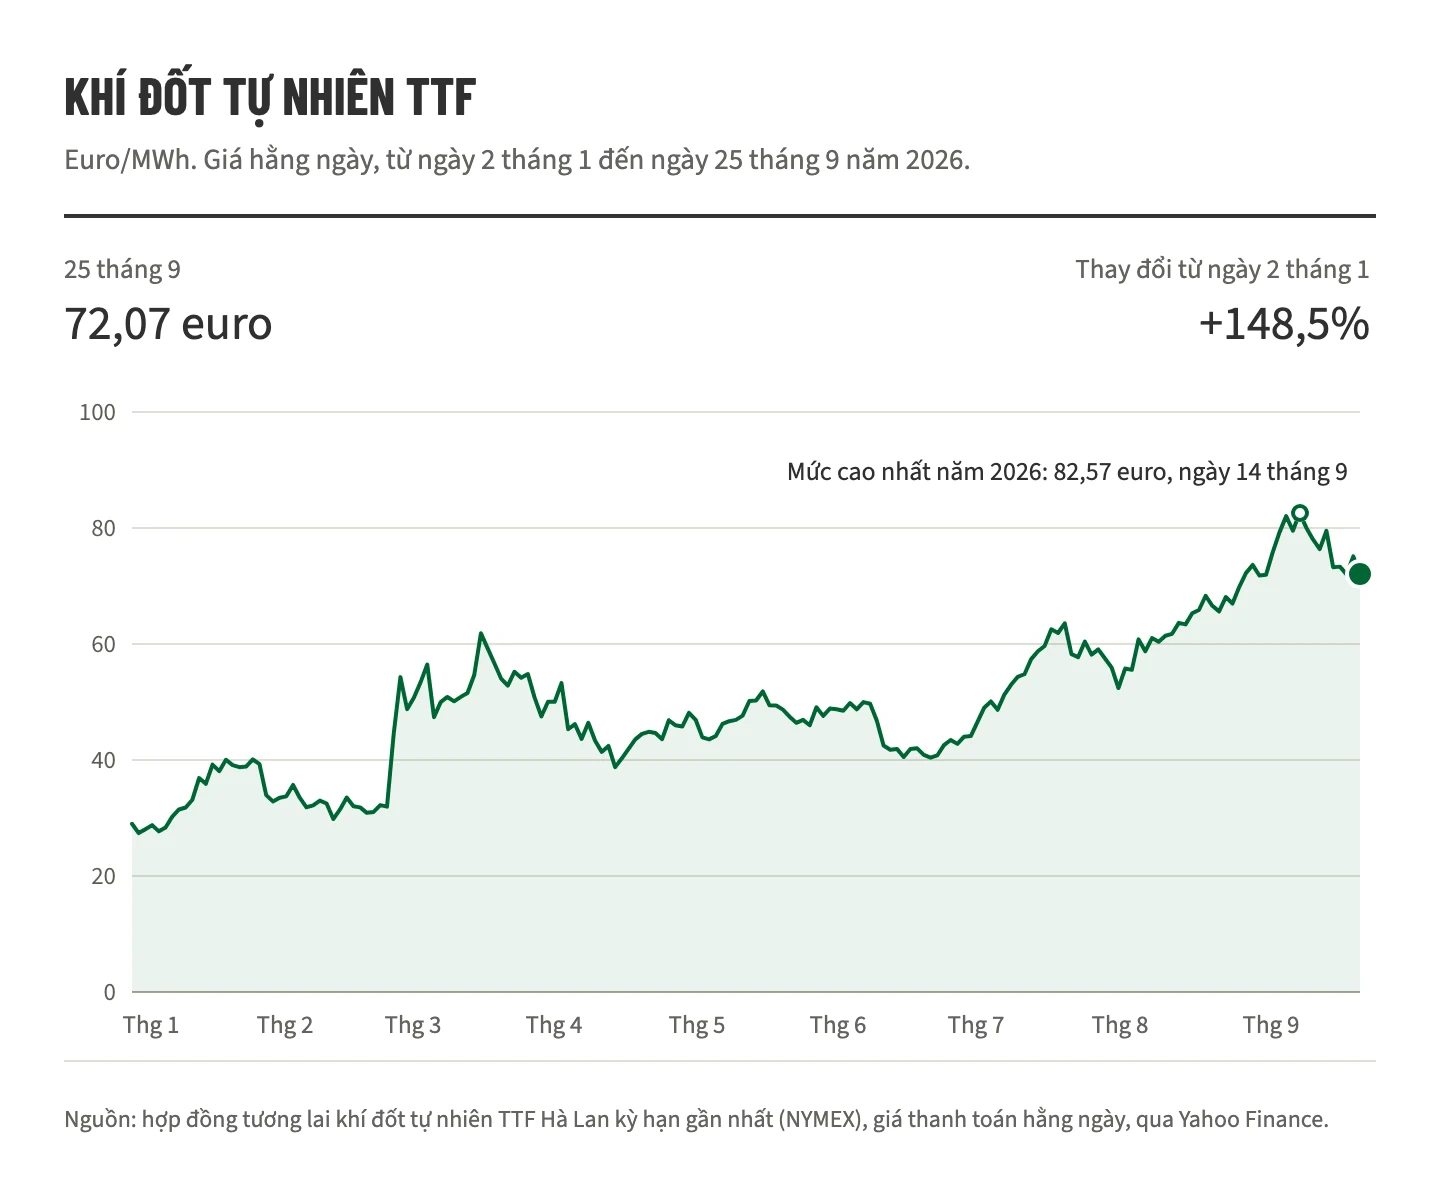
Khí đốt tác động đến malt theo hai cách. Thứ nhất là trực tiếp: các nhà máy malt dùng khí đốt cho công đoạn sấy, một trong những khoản chi phí lớn nhất của sản xuất malt. Thứ hai là thông qua phân bón. Khí đốt tự nhiên chiếm khoảng 70–80% chi phí sản xuất urê và amoniac. Các nước vùng Vịnh còn cung cấp khoảng 35% lượng urê của thế giới, nên chiến tranh không chỉ đẩy giá phân bón lên mà còn làm gián đoạn chính nguồn cung. Trong tháng 4 năm 2026, nông dân EU phải trả cho phân đạm cao hơn khoảng 71% so với mức trung bình năm 2024.
Chi phí phân bón sẽ tác động rõ nhất đến vụ đại mạch năm 2027. Đại mạch vụ đông đang được gieo, còn đại mạch vụ xuân sẽ được gieo vào đầu năm sau. Khi giá phân đạm cao, nông dân có thể bón ít đi, đe dọa cả năng suất lẫn hàm lượng protein.
Dầu diesel và nhiên liệu tàu biển
Bản thân dầu thô không được sử dụng trực tiếp trong nông nghiệp hay vận tải. Yếu tố quyết định là các sản phẩm lọc dầu, đặc biệt là dầu diesel và nhiên liệu tàu biển (bunker).
Dầu diesel được dùng rộng rãi trong nông nghiệp, vận tải và công nghiệp, và là một trong những chi phí đầu vào cấu thành giá ngũ cốc. Giá diesel tăng đẩy chi phí trồng đại mạch và chở đại mạch từ trang trại đến nhà máy malt lên cao, kéo theo cả chi phí giao malt bằng đường bộ và đường sắt. Tại Mỹ, giá bán lẻ dầu diesel dùng cho phương tiện đường bộ đạt 6,285 USD/gallon vào ngày 14 tháng 9, tăng gần 32 cent chỉ trong một tuần. Cơ quan Thông tin Năng lượng Mỹ (EIA) cho rằng nguyên nhân là giá dầu thô cao và nguồn cung sản phẩm chưng cất toàn cầu khan hiếm.
Nhiên liệu bunker là khoản chi phí chính của tàu container, loại tàu chở phần lớn lượng malt nhập khẩu trên thế giới. Đầu năm nay, giá bunker tăng 74% chỉ trong ba tháng và hiện vẫn ở mức cao hiếm thấy trong lịch sử. Các hãng tàu đang chuyển chi phí này sang khách hàng. Chẳng hạn, từ ngày 1 tháng 10, CMA CGM sẽ áp dụng phụ phí nhiên liệu khẩn cấp 265 USD/TEU đối với hàng khô trên chiều hàng chính (head-haul). Các đơn vị vận tải nội địa cũng đang áp dụng phụ phí diesel tương tự.
Trung Quốc đặc biệt dễ bị tác động. Vì xuất khẩu vượt xa nhập khẩu, Trung Quốc luôn có nhu cầu container chiều đi rất lớn, nên cước từ Trung Quốc vốn đã tương đối cao. Phụ phí nhiên liệu càng đẩy chi phí này lên thêm.
Triển vọng
- Giá ngũ cốc trên toàn thế giới đang chịu áp lực tăng do chi phí phân bón, diesel và vận chuyển tăng cao.
- Malt châu Âu đứng trước mức tăng giá mang tính cơ cấu trong niên vụ 2026/27. Khi chi phí khí đốt và phân bón ngấm vào vụ mùa 2027, xu hướng này nhiều khả năng sẽ tiếp diễn trong niên vụ 2027/28.
- Úc ít chịu tác động trực tiếp từ cú sốc giá khí đốt hơn, vì các nhà sản xuất malt tại đây sử dụng khí đốt trong nước. Tuy nhiên, Úc vẫn nhập khẩu phần lớn phân bón và nhiên liệu tinh chế, nên không hoàn toàn đứng ngoài ảnh hưởng.
- Trung Quốc nhiều khả năng là nước xuất khẩu chịu tác động lớn nhất, do chi phí bunker và phụ phí nhiên liệu tăng chồng lên mức cước xuất khẩu vốn đã đắt. Tuy vậy, ngành malt Trung Quốc có quy mô lớn, tính cạnh tranh cao và thích ứng nhanh; chúng tôi dự báo ngành này sẽ hấp thụ phần lớn áp lực và vẫn là một nhà cung cấp quan trọng.
- Cước vận chuyển tăng ở mọi điểm xuất phát và điểm đến. Giá malt nhập khẩu vào châu Á, châu Phi và Mỹ Latinh sẽ phản ánh mức cước biển và phụ phí cao hơn.