La șapte luni de la începutul războiului din Iran, Strâmtoarea Ormuz rămâne în mare parte închisă, iar un al doilea punct critic de tranzit, Bab al-Mandeb, este acum amenințat. Aproape fiecare etapă a producției de malț depinde de energie: îngrășăminte pentru cultura de orz, motorină pentru lucrările agricole și transport, gaze pentru uscarea în cuptor și combustibil pentru transportul maritim. Modul în care aceste șocuri se reflectă în prețul malțului este mai puțin evident decât sugerează prețul de referință al petrolului, iar pentru malțul european gazele contează la fel de mult ca petrolul.
Strâmtoarea Ormuz, Bab al-Mandeb și petrolul
Războiul a început cu atacuri comune ale SUA și Israelului asupra Iranului, la 28 februarie. Prin Strâmtoarea Ormuz trece în mod obișnuit aproape o cincime din petrolul lumii. Aceasta nu este blocată oficial, dar traficul este foarte redus de luni de zile. La 1 septembrie, Joint Maritime Information Center a descris traficul comercial ca fiind cu mult sub nivelul obișnuit, în ciuda unei mici creșteri recente. Puțini asigurători acoperă navele care folosesc această rută, iar petrolierele care totuși o traversează sunt în continuare atacate.
O parte din petrolul din Golf este redirecționată, inclusiv prin conducta est-vest a Arabiei Saudite către Marea Roșie, dar aceste alternative nu pot înlocui volumul pierdut și sunt ele însele vulnerabile. În septembrie, conducta est-vest a fost grav avariată într-un atac.
Riscul s-a extins acum și la Marea Roșie. Până la jumătatea lunii septembrie, houthii controlau întreaga coastă a Yemenului la Marea Roșie, insula Perim și insulele Hanish, obținând astfel controlul strategic asupra strâmtorii Bab al-Mandeb. Împreună, prin Ormuz și Bab al-Mandeb trece mai mult de un sfert din comerțul maritim mondial cu petrol.
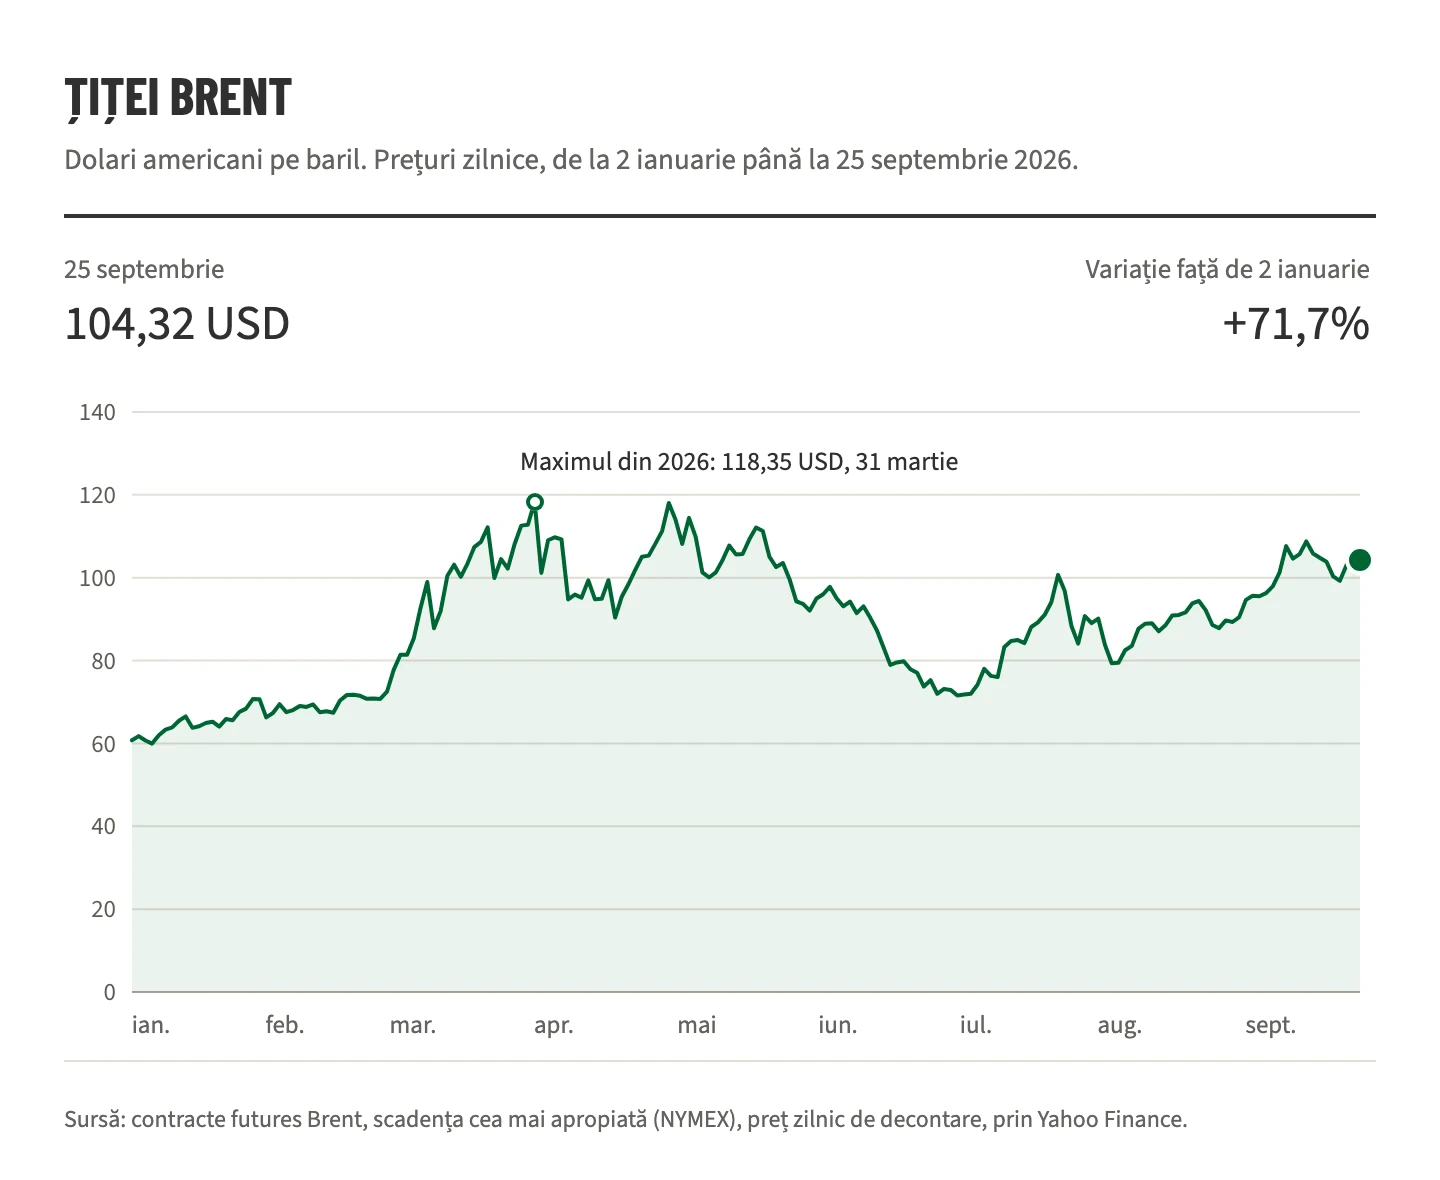
După un salt inițial, țițeiul Brent a scăzut brusc odată cu anunțarea unui armistițiu în aprilie. De atunci, prețul a fost influențat de runde repetate de negocieri și de reluarea luptelor. A urcat la 109 USD la începutul lunii septembrie, pe măsură ce au reînceput atacurile asupra transportului maritim și a infrastructurii energetice. La 28 septembrie, Brent se situa la 106,89 USD, în creștere cu 18% într-o lună și cu 59% față de anul precedent.
În opinia noastră, piețele au fost până acum prea optimiste. Prețurile au presupus o soluționare relativ rapidă și au fost amortizate de stocurile de petrol și de cererea mai slabă de import a Chinei. Efectul acestor factori se diminuează. Bank of America a avertizat că stocurile strategice și comerciale scad constant. Diferențele politice dintre cele două părți rămân fundamentale, iar niciuna nu dă dovadă de prea multă disponibilitate pentru compromis. Consilierii Casei Albe ar fi discutat posibilitatea ca războiul să continue după ianuarie 2029. Ne așteptăm ca traficul puternic restricționat prin Ormuz să continue cel puțin până la sfârșitul anului.
Gaze naturale și îngrășăminte
Pentru Europa, situația gazelor este mai gravă decât cea a petrolului. La începutul războiului, QatarEnergy a oprit întreaga producție de gaze după atacurile cu drone iraniene asupra instalațiilor sale. QatarEnergy asigură aproape 20% din exporturile mondiale de GNL. Unele nave qatariene pentru GNL au început să traverseze din nou Ormuzul în ultimele săptămâni, după ce traficul aproape se oprise în august, dar volumele rămân mult sub nivelul obișnuit.
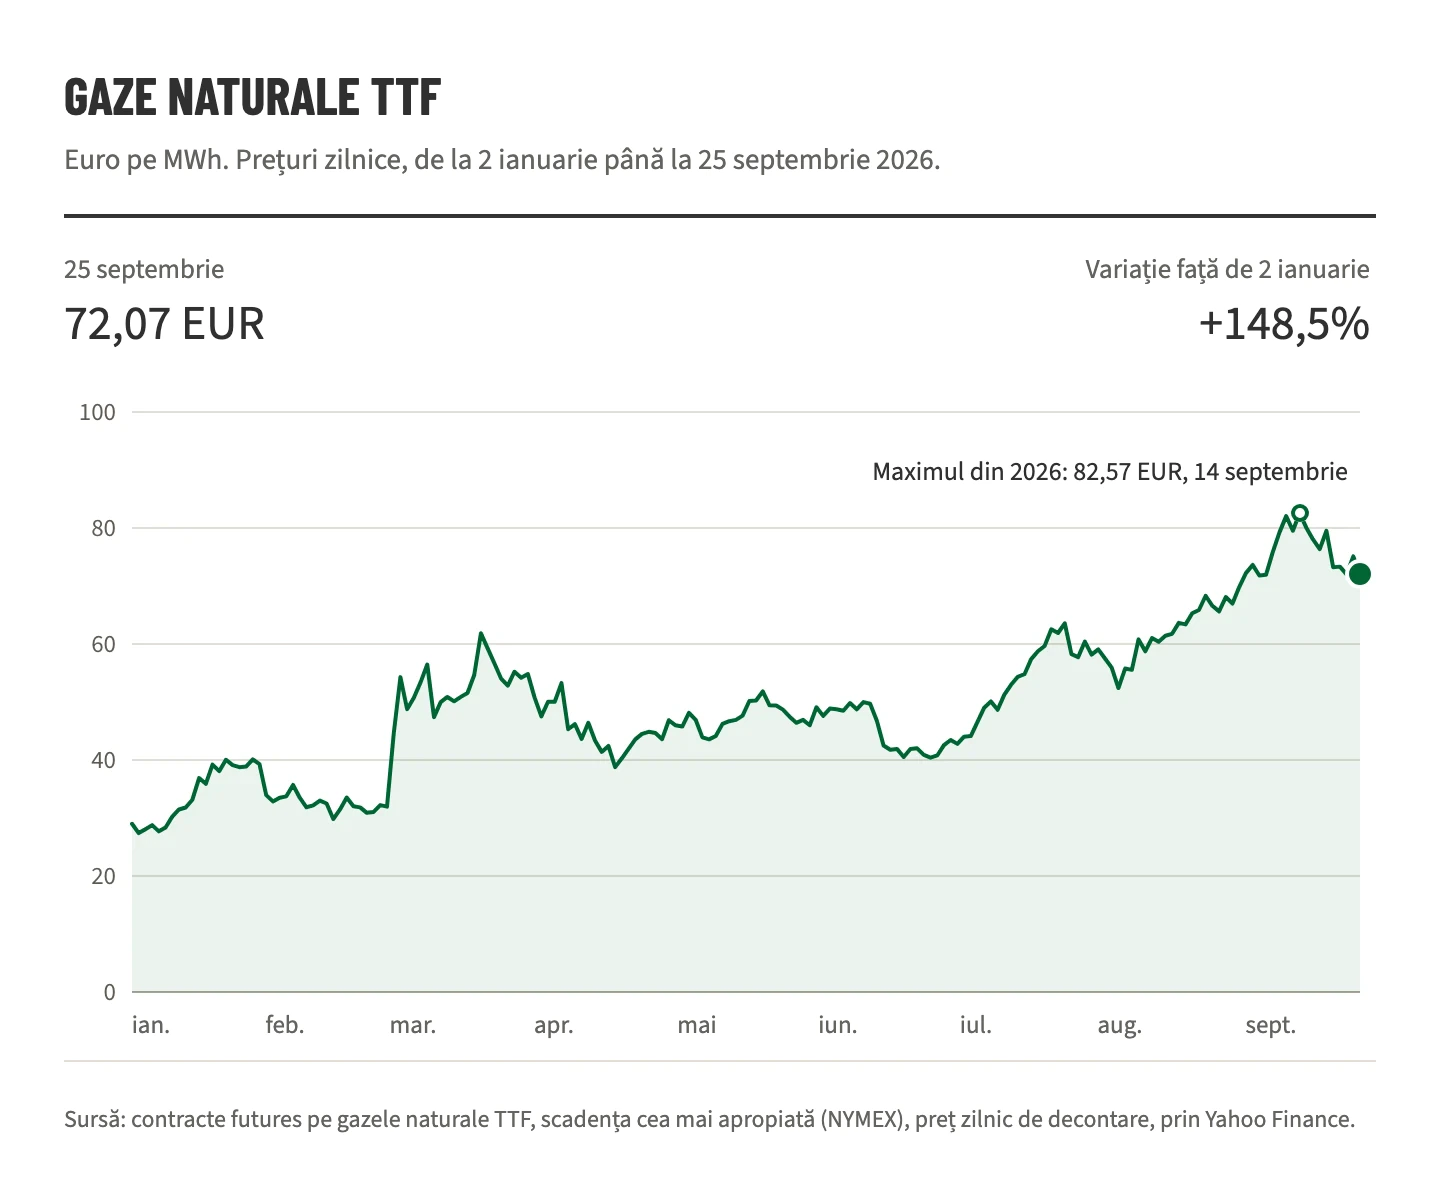
Europa renunță treptat și la gazele rusești, așa că trebuie să concureze cu cumpărătorii asiatici pentru aceleași încărcături de GNL american și din alte surse. Indicele de referință olandez TTF a ajuns la 74,02 EUR/MWh la 28 septembrie, mai mult decât dublu față de nivelul de acum un an.
Gazele influențează malțul în două moduri. Primul este direct: malteriile folosesc gaze pentru uscarea în cuptor, unul dintre cele mai mari costuri ale producției de malț. Al doilea este prin îngrășăminte. Gazele naturale reprezintă aproximativ 70–80% din costul de producție al ureei și amoniacului. Statele din Golf furnizează, de asemenea, circa 35% din ureea mondială, așa că războiul a perturbat atât aprovizionarea cu îngrășăminte, cât și costul acestora. În aprilie 2026, îngrășămintele cu azot i-au costat pe fermierii din UE cu aproximativ 71% mai mult decât media anului 2024.
Costul îngrășămintelor va conta cel mai mult pentru recolta de orz din 2027. Orzul de toamnă se seamănă acum, iar cel de primăvară va fi semănat la începutul anului viitor. Fermierii care se confruntă cu prețuri ridicate la azot pot reduce dozele aplicate, ceea ce implică riscuri atât pentru producție, cât și pentru conținutul de proteine.
Motorină și combustibil pentru nave
Țițeiul în sine nu este folosit nici în ferme, nici în transport. Contează produsele rafinate, în special motorina și combustibilul maritim pentru nave (bunker).
Motorina este folosită în agricultură, logistică și industrie și reprezintă unul dintre costurile care stau la baza prețurilor cerealelor. Prețurile mai mari la motorină cresc costul cultivării orzului și al transportului acestuia de la fermă la malterie și, în consecință, costul livrării malțului pe cale rutieră și feroviară. În SUA, motorina pentru transport rutier a ajuns la 6,285 USD pe galon la 14 septembrie, o creștere de aproape 32 de cenți într-o săptămână. Administrația SUA pentru Informații Energetice (EIA) pune creșterea pe seama prețurilor ridicate ale țițeiului și a ofertei globale limitate de distilate.
Combustibilul pentru nave este principalul cost al portcontainerelor, care transportă o mare parte din importurile mondiale de malț. Prețurile combustibilului pentru nave au crescut cu 74% în trei luni la începutul acestui an și rămân la niveluri istoric ridicate. Companiile de transport maritim transferă costul mai departe. CMA CGM, de exemplu, va aplica de la 1 octombrie o suprataxă de urgență pentru combustibil de 265 USD pe TEU pentru marfa uscată pe rutele principale. Transportatorii rutieri aplică suprataxe similare pentru motorină.
China este deosebit de expusă. Deoarece exportă mult mai mult decât importă, cererea de containere dinspre China către alte țări este puternică, iar navlul dinspre China este deja relativ scump. Suprataxele de combustibil se adaugă acestuia.
Perspective
- Prețurile cerealelor sunt supuse unei presiuni ascendente la nivel mondial, din cauza costurilor mai mari ale îngrășămintelor, motorinei și transportului.
- Malțul european se confruntă cu o creștere structurală a prețurilor în sezonul 2026/27. Pe măsură ce costurile gazelor și îngrășămintelor se reflectă în recolta din 2027, este probabil ca aceasta să continue și în 2027/28.
- Australia este mai puțin expusă șocului direct al gazelor, deoarece malteriile sale folosesc gaze din producția internă. Totuși, importă o mare parte din îngrășăminte și din combustibilii rafinați, deci nu este ferită de efecte.
- China va fi probabil cel mai afectat exportator, întrucât costurile mai mari ale combustibilului pentru nave și suprataxele de combustibil se adaugă unui navlu deja scump pe rutele de export. Cu toate acestea, industria chineză a malțului este mare, foarte competitivă și se adaptează rapid, așa că ne așteptăm ca ea să absoarbă o mare parte din presiune și să rămână un furnizor important.
- Navlul este mai scump pentru fiecare origine și destinație. Importurile de malț în Asia, Africa și America Latină vor reflecta navlul maritim și suprataxele mai mari.